
Introductory fixed interest rate in the first 3 years starting from 5.05%. Complete costs.
Stability for 3 or 5 years for loans with introductory fixed interest.
The credit duration can be up to 30 years.
Lower interest if you collect the income at BT.
You have a 2,000 lei voucher for notary fees if you refinance from other banks. Terms & Conditions apply.
You can take the loan together with a co-debtor to access the necessary amount.
Mortgage loan
12 noiembrie 2026
ЛЕЇ
300.000,00 LEI
30 years
5.1%
Fixed for the first 3 years, then variable
7.33%
1,629 LEI / month
743,304 LEI
The presented figures have an informative purpose and do not represent the final offer from BT.
The value of the monthly rate also depends on the parameters chosen for calculation (repayment period, variable interest rate). These can be consulted and modified from .
FINANCIAL PROTECTION FOR MORTGAGE LOAN
Sometimes harder days also come, and for moments like these it is good to be protected. Conclude the mandatory home insurance PAD and optional (Groupama), so you can stay calm at your home.
Activate also the life insurance from Metropolitan, for unforeseen situations. You benefit from up to one month free of charge.


Refinance the mortgage loan at BT
If you already have a mortgage loan at another bank, you can enjoy advantageous conditions and a lower monthly installment by refinancing with BT.


MORTGAGE LOAN GRANTING CONDITIONS
- A minimum advance of 15% for the loan in lei and a minimum of 20% for the one in euro
- Salaries, pensions or other types of stable income, for a minimum of 3 months
- Good payment behavior
- Fulfillment of the eligibility criteria for each type of credit
SEE WHICH MORTGAGE LOAN SUITS YOU
Your dream apartment, a spacious house or an eco-friendly building. See the features of each type of home loan and choose the one suitable for you, depending on your plans.
Банківська справа 360°
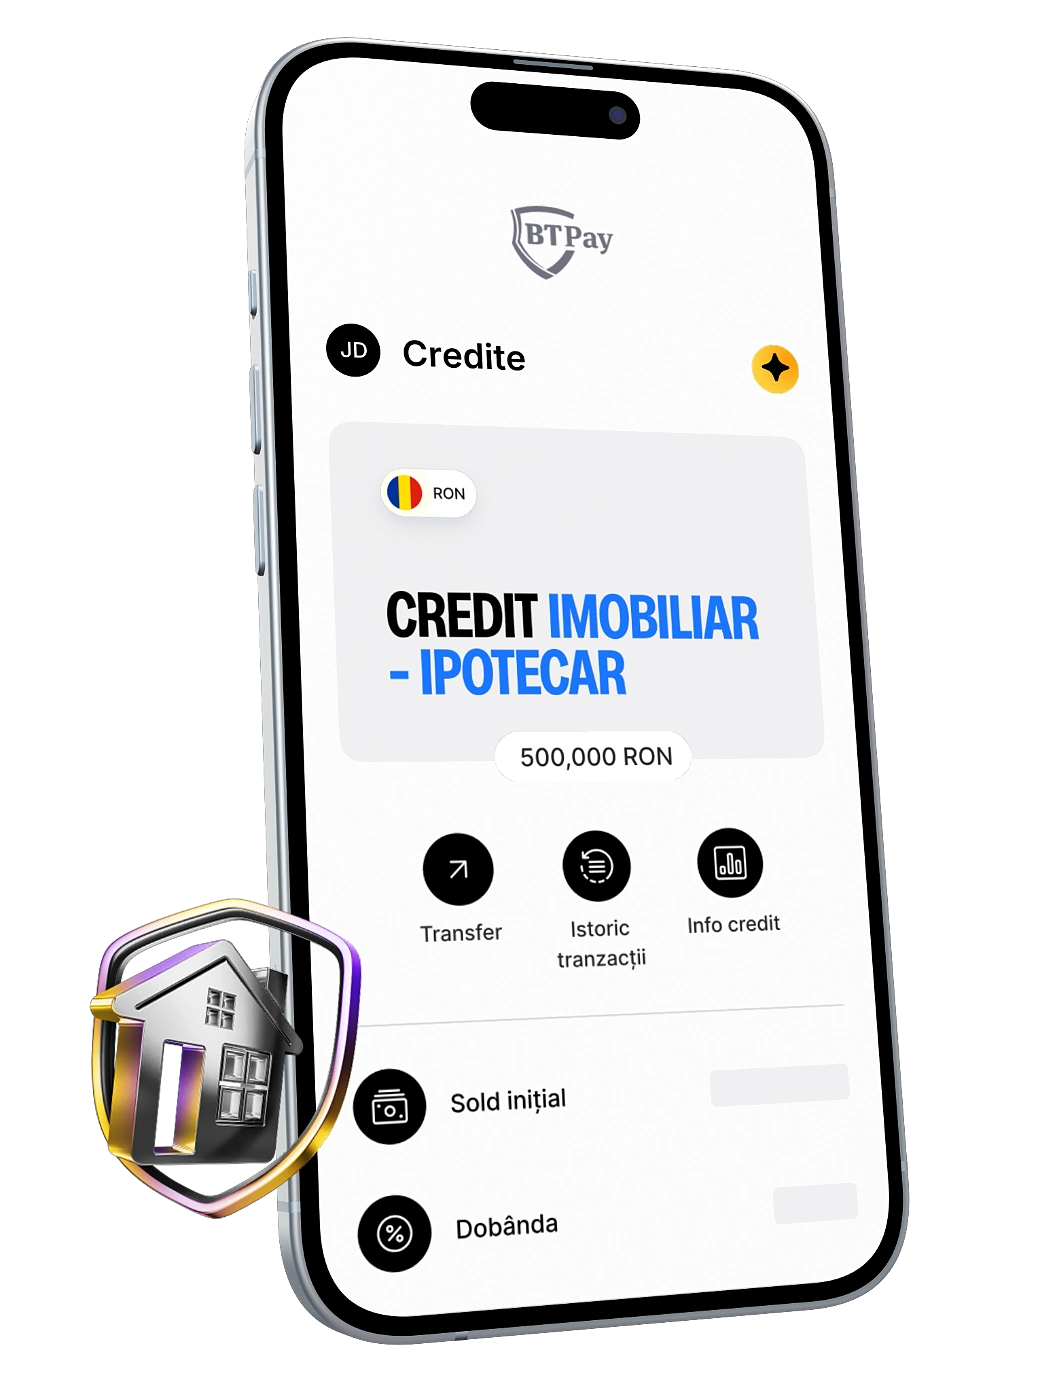
With BT Pay, managing your home loan becomes super simple. You always have the repayment schedule at hand, you can quickly see your installments, interest, and the date of the next installment.
Repayment schedule
You see it in real time and you can download it when you need to.
Keep track of payments
You see your installments, the interest and the date of the next installment.

Financial pre-approval mortgage loan
You have started looking for a house? Wonderful. If you choose a mortgage loan with a variable interest rate, you can benefit from financial pre-approval for 45 days, during which you can calmly search for your dream house, because you get the loan with the interest rates and fees valid at the time of the application validation.
QUICK HELP
Life insurance It offers you peace and protection for you and your loved ones. Depending on the type of policy, it covers risks such as death or disability, and the loan can be fully or partially paid off in such situations.
It is an important support that comes with:
- Безпека
- Protection for family
- Flexibility (optional, but useful)
- Coverage for major risks
Da. Dacă locuința are certificat energetic clasa A, poți beneficia de o dobândă mai avantajoasă.
Este modul nostru de a încuraja locuințele eficiente energetic și de a te susține în alegerea unui imobil mai prietenos cu mediul. 🌱
Desigur. Poți rambursa creditul oricând, parțial sau integral.
Dacă ai dobândă variabilă, nu plătești comision de rambursare anticipată.
Pentru creditele de consum cu dobândă fixă, există un comision stabilit prin lege de:
➤ 1% din valoarea creditului rambursat anticipat, dacă perioada dintre rambursarea anticipată și data încetării contractului de credit este mai mare de un an;
➤ 0,5% din valoarea creditului rambursat anticipat, dacă perioada dintre rambursarea anticipată și data încetării contractului de credit nu este mai mare de un an.
E bine de știut că, în cazul rambursării anticipate parțiale, ai flexibilitatea să reduci perioada de creditare, suma lunară de plată sau ambele, atunci când bugetul îți permite. 🙂
Da, evaluarea este necesară, deoarece banca trebuie să stabilească valoarea de piață a imobilului adus în garanție.
Costul evaluării diferă în funcție de tipul imobilului și este suportat de client.
The determination of the loan amount depends on the eligibility conditions, your income, the degree of indebtedness, and the value of the property brought as collateral.
Suma finanțată poate fi de până la 85% of the property's value adus în garanție pentru creditele în RON și de până la 80% for loans in EUR, în funcție de destinația achiziției, tipul imobilului adus în garanție și dacă deții și alte imobile în proprietate.
IRCC is an index established by the NBR and updated quarterly. It only affects loans with variable interest rates: if the IRCC increases, the rate increases; if it decreases, your rate decreases.
For example, an IRCC of 5.5% + the bank's margin of 1.9% means a total interest rate of 7.4%. The current value of the IRCC can be found on the BNR website.
Procedura e simplă, condițiile de acordare sunt minime, iar documentația este ușor de completat! 😃
To contract a credit from Banca Transilvania, it is necessary to meet a few eligibility criteria:
➤
- să ai venituri salariale, pensii sau alte tipuri de venituri stabile, eligibile, de minimum 3 luni;
➤ - to have a good payment behavior;
➤ - to meet the necessary conditions for each type of credit;
➤
to have a minimum down payment of 15% for the loan in lei and a minimum of 20% for the one in euro.
Te așteptăm în orice unitate BT pentru a obține mai multe detalii de la unul dintre colegii noștri.
Vârsta maximă depinde de tipul creditului, modalitatea de rambursare, veniturile prezentate etc.
Încadrarea pe produs și maturitatea creditului se stabilesc pe baza condițiilor de eligibilitate din reglementările interne ale Băncii Transilvania.
Analizăm fiecare caz separat, astfel încât să găsim varianta care se potrivește cel mai bine situației tale.
Da, poți, dacă optezi pentru un кредит garantat cu ipotecă imobiliară.
Este necesar să ai cetățenie română și venituri obținute din contracte de muncă derulate în străinătate, pe perioadă nedeterminată, cu o vechime de minimum un an.
Для mortgage loan, the advance payment is mandatory:
➤ minimum
- 15% pentru creditele în lei;
- ➤ minimum 20% pentru creditele în euro.
Pentru achiziția unei locuințe, nu există opțiunea de credit cu avans zero.
Dacă nu ai avansul necesar în acest moment, unul dintre colegii noștri din BT units te poate ajuta să explorezi alternativele disponibile.
Da, puteți accesa un credit imobiliar-ipotecar împreună cu partenerul de viață, cu condiția ca ambele persoane să îndeplinească criteriile de eligibilitate ale băncii.
În această situație, veniturile ambilor solicitanți pot fi luate în calcul la analiza creditului, ceea ce poate contribui la obținerea unei valori mai mari a creditului, cu încadrarea în condițiile de eligibilitate prevăzute de reglementările interne BT.
Yes. It is mandatory to have a minimum down payment of 15% for the loan in lei and a minimum of 20% for the one in euros.
Avansul trebuie depus în numerar sau transferat în contul de la Banca Transilvania. De asemenea, poți face dovada acestuia prin extras de cont sau ordin de plată.
Yes. When contracting the loan, the life partner, husband/wife, children, brothers/sisters, brothers-in-law/sisters-in-law and/or your parents or the husband’s/wife’s parents can help if they meet the eligibility conditions.
să fie venituri stabile și documentate.
BT acceptă o gamă largă de venituri, atât timp cât acestea au caracter permanent și pot fi dovedite. Pe lângă veniturile salariale, sunt eligibile:
➤
- pensions;
➤ - rents;
➤ - dividends;
➤ venituri din - independent activities (PFA, liberal professions, etc.);
➤ - diurnal;
➤ - life annuities;
➤ - intellectual property rights;
➤
venituri salariale obținute din străinătate etc.
Important este ca veniturile să fie stabile și documentate.
Da, dacă gradul de îndatorare rămâne în limitele legale, iar veniturile tale permit plata unei noi rate.
Analizăm fiecare situație în parte, pentru a vedea ce opțiuni ai.
Procesul durează, în medie, 2 săptămâni de la depunerea dosarului complet și include analiza кредиту, the property evaluation, the approval and signing at the notary.
Dacă documentele sunt complete și corecte de la început, procesul poate fi mai rapid. Un BT consultant îți poate estima un termen mai precis, în funcție de situația ta.
- Semnarea
- contractului la notar. Punerea
- la dispoziție a sumei.
Pașii pentru obținerea unui credit imobiliar sunt:
➤ simularea în unit;
➤ discuția cu un specialist;
➤ depunerea actelor;
➤ analiza juridică și financiară a dosarului;
➤ evaluarea imobilului;
➤ aprobarea finală;
➤ semnarea contractului la notar;
➤ punerea la dispoziție a sumei.
Da, poți obține o preaprobare care îți indică suma orientativă pe care o poți accesa, astfel încât să cauți locuințe potrivite bugetului tău.
Este un pas util pentru a merge la vizionări știind deja în ce buget te poți încadra. 🏠
If you have initiated a personal needs loan 100% online, poți vedea statusul acestuia direct în BT Pay.
Для celelalte tipuri de credite, relationship managerul tău îți oferă actualizări ori de câte ori ai nevoie.
Refinancing is the process of requesting a new кредит by which you repay in advance the existing loan or loans and, possibly, are left with some money. 😊
Refinancing is recommended when:
➤⠀brings a considerable reduction in costs, either through a more advantageous price or by the possibility of requesting a longer credit period;
➤⠀you want to consolidate several loans into a single one, so that you obtain a single monthly payment, smaller than the sum of all previous loan payments.
Refinancing of a mortgage real estate credit means replacing the existing loan with a new loan, contracted either at the same bank or at another bank, under more advantageous conditions for you.
Colleagues from BT agencies te pot ajuta atât cu informațiile de care ai nevoie, cât și cu un calcul personalizat.
Refinancing of a mortgage real estate credit la BT poate avea mai multe avantaje. Pe scurt, poți beneficia de:
➤ dobânzi
- competitive, care îți pot aduce o rată lunară mai mică;
➤ posibilitatea de a schimba tipul de dobândă, de la dobândă variabilă la dobândă fixă pentru o anumită perioadă sau invers;
➤ posibilitatea de a- modifica perioada de creditare;
➤ - acces la servicii digitale, astfel încât до îți poți gestiona mai ușor creditul din aplicație.
To start the refinancing process of real estate loan at BT, you will basically need:
➤ actul
- de identitate;
➤ documentele - aferente veniturilor obținute;
➤ documentele - aferente creditului pentru care soliciți refinanțarea, de exemplu: contractul de credit, graficul de rambursare, adresa de refinanțare etc.;
➤ documentele - aferente imobilului care va fi adus în garanție.
Îți
recomandăm să soliciți, în units of Transilvania Bank, lista completă a documentelor necesare pentru obținerea creditului, personalizată în funcție de profilul tău, destinația creditului și tipul imobilului adus în garanție.
Refinancing cost of a mortgage-credit-property depinde de mai mulți factori, precum rata dobânzii, valoarea sumei rămase de rambursat și dacă refinanțezi la aceeași bancă sau la o altă bancă.
Ar trebui să ții cont de următoarele costuri:
➤ comisionul de analiză a dosarului;
➤ costul- raportului de evaluare;
➤- cheltuielile
- notariale;
➤ asigurarea imobilului;
➤ alte - cheltuieli operaționale, de exemplu, ordinul de plată condiționat.
Colegii
з BT units I can help you with more information, depending on the situation you are in.
Istoricul de plată contează pentru obținerea unui credit.
A good payment behavior is one of BT's conditions for granting a mortgage loan.
❗ It is recommended to discuss openly with a BT consultant despre istoricul tău financiar, pentru a găsi soluția potrivită pentru situația ta.
Sigur că da. 😊 BT îți oferă posibilitatea de a refinanța un mortgage-credit-property contracted even at Banca Transilvania.
We are waiting for you in BT agencies for discussing with one of our colleagues, so that you make the best decision for yourself.
Can you refinance the credit which you have whenever you want. 😊
❗ Colleagues from BT units te pot ajuta cu o ofertă personalizată, astfel încât să poți lua decizia potrivită pentru tine.
Yes, it is possible to refinance a loan in euros (EUR) through a new loan in lei (RON) or vice versa, depending on your financial situation and your preferences. BT offers both mortgage loans in lei, as well as in euros.
❗ Colleagues from BT units te pot ajuta cu o ofertă personalizată, astfel încât să poți lua decizia potrivită pentru tine.
La refinanțare, ipoteca existentă, constituită în favoarea băncii actuale, se radiază și se constituie o nouă ipotecă în favoarea Băncii Transilvania. Această procedură se realizează prin notar și implică costuri notariale și de carte funciară.
Procesul este gestionat, în cea mai mare parte, de consilierul tău BT, însă va fi necesară prezența ta la notar pentru semnarea documentelor.
Da, the credit refinanced can be contracted either together with the same co-debtor from the initial loan, or with a different co-debtor, depending on the current situation.
Dacă situația ta financiară s-a îmbunătățit, există posibilitatea să accesezi refinanțarea și fără codebitor.
De asemenea, dacă împrumutul inițial a fost contractat împreună cu un partener, iar între timp au intervenit schimbări, precum divorțul sau separarea, refinanțarea poate fi o soluție pentru preluarea împrumutului de către unul dintre parteneri.
Alegerea este a ta. 😊
In a contract of mortgage loan, poți alege între dobândă fixă pentru o anumită perioadă, apoi variabilă (doar în cazul creditelor imobiliare acordate în lei) sau dobândă variabilă pe toată perioada contractului.
Dobândă variabilă: Dobânda este stabilită în funcție de indicii de referință IRCC/EURIBOR, la care se adaugă o marjă fixă. În acest caz, pe toată durata contractului de credit, ratele vor fluctua în funcție de evoluția indicilor de referință menționați, actualizarea realizându-se trimestrial.
Dobândă fixă
- introductorie, ulterior variabilă (doar în cazul creditelor imobiliare acordate în lei): Dobânda rămâne neschimbată pentru o anumită perioadă. La expirarea acesteia, dobânda devine variabilă și este stabilită în funcție de indicele de referință IRCC, la care se adaugă marja fixă a băncii.
Your BT consultant îți poate explica diferențele dintre opțiuni și te poate ajuta să iei decizia potrivită pentru tine.
WHY DELAY WHAT YOU WANT?
With BT mortgage loan, your house takes shape faster than you think. Whether you are buying your first home or moving to a bigger space, you have our support from the first step. Clear conditions, advantageous interest rate, and advice you can understand.