
Interesse fisso introduttivo nei primi 3 anni a partire dal 5,05%. Costi completi.
Stabilità per 3 o 5 anni per i prestiti con tasso fisso introduttivo.
La durata del credito può essere fino a 30 anni.
Interesse più basso se incassi il reddito presso BT.
Hai 2.000 di lei voucher per le tasse notarili, se rifinanzi da altre banche. Si applicano T&C.
Puoi prendere il prestito insieme a un cofirmatario per accedere alla somma necessaria.
Credito immobiliare-ipotecario
14 noiembrie 2026
LEI
300.000,00 LEI
30 év
5.1%
Fissa nei primi 3 anni, poi variabile
7.33%
1.629 LEI / mese
743.304 LEI
Le cifre presentate hanno scopo informativo e non rappresentano l'offerta finale da parte di BT.
Il valore della rata mensile dipende anche dai parametri scelti per il calcolo (periodo di rimborso, valore dell'interesse variabile). Questi possono essere consultati e modificati da .
PROTEZIONE FINANZIARIA PER IL MUTUO IPOTECARIO
A volte arrivano anche giorni più difficili, e per momenti come questi è bene essere protetti. Stipula l'assicurazione obbligatoria sulla casa PAD e quella facoltativa (Groupama), così puoi stare tranquillo a casa tua.
Attiva anche l'assicurazione sulla vita di Metropolitan, per le situazioni impreviste. Benefici di fino a un mese di gratuità.


Rifinanzia il mutuo ipotecario presso BT
Se hai già un mutuo per la casa presso un'altra banca, puoi godere di condizioni vantaggiose e di una rata mensile più bassa rifinanziando presso BT.


CONDIZIONI PER LA CONCESSIONE DI UN PRESTITO IPOTECARIO
- Un acconto minimo del 15% per il credito in lei e minimo del 20% per quello in euro
- Redditi da lavoro, pensioni o altri tipi di reddito stabili, di almeno 3 mesi
- Un comportamento di pagamento corretto
- Il soddisfacimento dei criteri di idoneità per ogni tipo di credito
VEDI QUALE MUTUO IPOTECARIO FA PER TE
L'appartamento dei tuoi sogni, una casa spaziosa o un immobile eco-friendly. Vedi le caratteristiche di ogni tipo di credito per la casa e scegli quello adatto a te, in base ai tuoi piani.
Bancario 360°
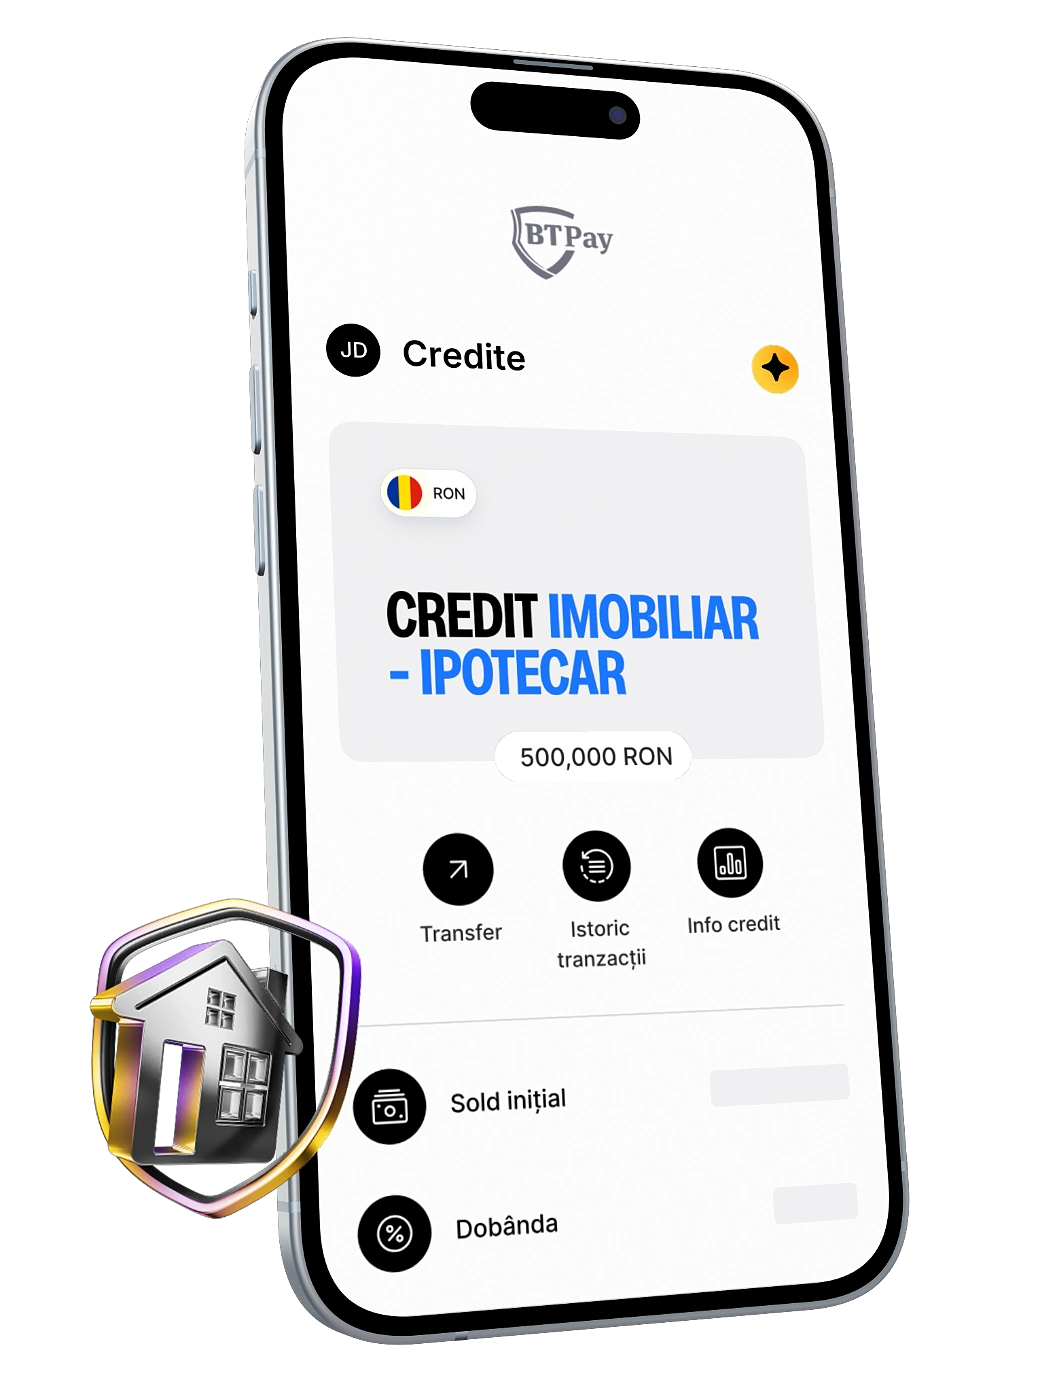
Con BT Pay, la gestione del tuo credito per la casa diventa super semplice. Hai sempre a portata di mano il piano di rimborso, puoi vedere rapidamente le tue rate, gli interessi e la data della prossima rata.
Grafico di rimborso
Lo vedi in tempo reale e lo puoi scaricare quando ne hai bisogno.
Tieniti traccia dei pagamenti
Vedi le tue rate, l'interesse e la data della prossima rata.

Approvazione preliminare finanziaria credito ipotecario
Hai iniziato a cercare casa? Meraviglioso. Se scegli un mutuo ipotecario a tasso variabile, puoi beneficiare di una pre-approvazione finanziaria per 45 giorni, durante i quali puoi cercare tranquillamente la casa dei tuoi sogni, perché ottieni il mutuo con i tassi di interesse e le commissioni in vigore al momento della convalida della richiesta.
AIUTO RAPIDO
Assicurazione sulla vita ti offre tranquillità e protezione per te e i tuoi cari. In base al tipo di polizza, copre rischi come decesso o invalidità, e il credito può essere estinto totalmente o parzialmente in tali situazioni.
È un sostegno importante che viene con:
- Sicurezza
- Protezione per la famiglia
- Flessibilità (opzionale, ma utile)
- Copertura per rischi maggiori
Sì. Se l’abitazione ha un certificato energetico di classe A, puoi beneficiare di un tasso di interesse più vantaggioso.
Questo è il nostro modo di incentivare le abitazioni a basso consumo energetico e di supportarti nella scelta di un immobile più ecologico. 🌱
Certo. Puoi rimborsare il prestito in qualsiasi momento, parzialmente o integralmente.
Se hai un tasso variabile, non paghi commissioni per il rimborso anticipato.
Per i prestiti al consumo a tasso fisso, è previsto un commissione stabilito per legge di:
➤ 1% dell'importo del credito rimborsato anticipatamente, se il periodo tra il rimborso anticipato e la data di cessazione del contratto di credito è superiore a un anno;
➤ 0,5% del valore del credito rimborsato anticipatamente, se il periodo tra il rimborso anticipato e la data di cessazione del contratto di credito non supera un anno.
È utile sapere che, in caso di rimborso anticipato parziale, hai la flessibilità di ridurre la durata del finanziamento, l'importo mensile da pagare o entrambi, quando il budget lo consente. 🙂
Sì, la valutazione è necessaria, perché la banca deve stabilire il valore di mercato dell’immobile dato in garanzia.
Il costo della valutazione varia in base al tipo di immobile ed è a carico del cliente.
La determinazione del valore del credito dipende dalle condizioni di eleggibilità, dai tuoi redditi, dal grado di indebitamento e dal valore dell’immobile offerto in garanzia.
L'importo finanziato può essere fino a 85% del valore dell'immobile portato in garanzia per i prestiti in RON e fino a 80% per i crediti in EUR, a seconda della destinazione dell'acquisto, del tipo di immobile dato in garanzia e se possiedi altri immobili di proprietà.
IRCC è un indice stabilito dalla BNR e aggiornato trimestralmente. Influisce solo sui prestiti a tasso variabile: se l'IRCC aumenta, la rata aumenta; se diminuisce, la tua rata diminuisce.
Ad esempio, un IRCC del 5,5% + il margine della banca dell'1,9% significa un tasso di interesse totale del 7,4%. Il valore attuale dell'IRCC lo trovi sul sito della BNR.
La procedura è semplice, le condizioni per la concessione sono minime e la documentazione è facile da compilare! 😃
Per contrarre un credito dalla Banca Transilvania, è necessario soddisfare alcuni criteri di idoneità:
➤
- avere redditi da lavoro dipendente, pensioni o altri tipi di redditi stabili, idonei, di almeno 3 mesi;
➤ - avere un comportamento di pagamento corretto;
➤ - soddisfare le condizioni necessarie per ogni tipo di credito;
➤
disporre di un anticipo minimo del 15% per il credito in lei e di minimo il 20% per quello in euro.
Ti aspettiamo in qualsiasi filiale BT per ottenere maggiori dettagli da uno dei nostri colleghi.
L'età massima dipende dal tipo di credito, dalla modalità di rimborso, dai redditi presentati ecc.
L'inquadramento del prodotto e la scadenza del credito sono stabiliti in base alle condizioni di ammissibilità previste dai regolamenti interni di Banca Transilvania.
Analizziamo ogni caso separatamente, così da trovare la soluzione che si adatta meglio alla tua situazione.
Sì, puoi, se scegli un hitel garantito con ipoteca immobiliare.
È necessario avere la cittadinanza rumena e redditi derivanti da contratti di lavoro svolti all'estero, a tempo indeterminato, con un'anzianità minima di un anno.
Per credito immobiliare, l'anticipo è obbligatorio:
➤ minimo
- 15% per i prestiti in lei;
- ➤ minimo 20% per i prestiti in euro.
Per l'acquisto di un immobile, non è disponibile l'opzione di credito con anticipo zero.
Se al momento non hai l’anticipo necessario, uno dei nostri colleghi di le unità BT ti può aiutare a esplorare le alternative disponibili.
Sì, puoi accedere un mutuo ipotecario insieme al partner della vita, a condizione che entrambe le persone soddisfino i criteri di idoneità della banca.
In questa situazione, i redditi di entrambi i richiedenti possono essere presi in considerazione nell’analisi del credito, il che può contribuire a ottenere un importo maggiore del finanziamento, nel rispetto delle condizioni di ammissibilità previste dalle normative interne di BT.
Sì. È obbligatorio avere un anticipo minimo del 15% per il prestito in lei e del minimo 20% per quello in euro.
L'acconto deve essere versato in contanti o trasferito sul conto presso Banca Transilvania. Inoltre, puoi dimostrarlo tramite estratto conto o ordine di pagamento.
Sì. Nel contraffare il credito possono aiutare, se rispettano i criteri di eleggibilità, il partner/la partner di vita, il marito/la moglie, i figli, i fratelli/le sorelle, i cognati/le cognate e/o i tuoi genitori o i genitori del marito/della moglie.
devono essere entrate stabili e documentate.
BT accetta un’ampia gamma di redditi, purché siano di natura permanente e possano essere dimostrati. Oltre ai redditi da lavoro dipendente, sono ammissibili:
➤
- pensioni;
➤ - affitti;
➤ - dividendi;
➤ entrate da - attività indipendenti (PFA, professioni liberali ecc.);
➤ - nappali
➤ - rendite vitalizie;
➤ - diritti di proprietà intellettuale;
➤
redditi da lavoro dipendente ottenuti dall’estero ecc.
È importante che i redditi siano stabili e documentati.
Sì, se il grado di indebitamento rimane entro i limiti di legge e i tuoi redditi permettono il pagamento di una nuova rata.
Analizziamo ogni situazione singolarmente, per vedere quali opzioni hai.
Il processo dura, in media, 2 settimane dalla presentazione della documentazione completa e include l'analisi del credito, valutazione dell'immobile, approvazione e firma dal notaio.
Se i documenti sono completi e corretti fin dall'inizio, il processo può essere più rapido. Un consulente BT può stimarti un termine più preciso, in base alla tua situazione.
- Firma
- il contratto dal notaio. La messa
- la disposizione dell’importo.
I passaggi per ottenere un mutuo sono:
➤ simulazione in unità;
➤ discussione con uno specialista;
➤ deposito dei documenti;
➤ analisi giuridica e finanziaria del fascicolo;
➤ valutazione dell’immobile;
➤ approvazione finale;
➤ firma del contratto dal notaio;
➤ messa a disposizione della somma.
Sì, puoi ottenere una pre-approvazione che ti indica l'importo indicativo a cui puoi accedere, così da cercare abitazioni adatte al tuo budget.
È un passo utile per andare alle visite sapendo già entro quale budget puoi rientrare. 🏠
Se hai iniziato un credito per esigenze personali 100% online, puoi vedere il suo stato direttamente in BT Pay.
Per gli altri tipi di prestiti, il tuo relationship manager ti offre aggiornamenti ogni volta che ne hai bisogno.
Il rifinanziamento è il processo di richiesta di un nuovo hitel con cui rimborsi anticipatamente il credito o i crediti esistenti e, eventualmente, rimani con dei soldi. 😊
Il rifinanziamento è consigliato quando:
➤⠀offre una riduzione considerevole dei costi, sia attraverso un prezzo più vantaggioso, sia attraverso la possibilità di richiedere un periodo di credito più lungo;
➤⠀desideri accorpare più mutui in uno solo, in modo da ottenere una singola rata mensile, inferiore a tutte le rate dei mutui precedenti sommate.
Rifinanziamento di un credito immobiliare-ipotecario significa la sostituzione del credito esistente con un nuovo credito, contratto sia presso la stessa banca, sia presso un'altra banca, a condizioni più vantaggiose per te.
I colleghi di BT fiókok posso aiutarti sia con le informazioni di cui hai bisogno, sia con un calcolo personalizzato.
Rifinanziamento di un credito immobiliare-ipotecario con BT puoi avere diversi vantaggi. In breve, puoi beneficiare di:
➤ interessi
- competitivo, che può offrirti un tasso mensile più basso;
➤ possibilità di cambiare il tipo di interesse, da interesse variabile a interesse fisso per un determinato periodo o viceversa;
➤ possibilità di- modifica il periodo di finanziamento;
➤ - accesso ai servizi digitali, così che fél puoi gestire più facilmente il tuo credito dall’app.
Per iniziare il processo di rifinanziamento di credito immobiliare alla BT, avrai bisogno, in linea di massima, di:
➤ atto
- di identità;
➤ i documenti - riguardante i redditi ottenuti;
➤ i documenti - relativo al credito per il quale richiedi il rifinanziamento, ad esempio: contratto di credito, piano di rimborso, indirizzo di rifinanziamento ecc.;
➤ i documenti - relativo all’immobile che sarà dato in garanzia.
Ti
consigliamo di richiedere, in le filiali della Banca Transilvania, elenco completo dei documenti necessari per ottenere il credito, personalizzato in base al tuo profilo, alla destinazione del credito e al tipo di immobile offerto in garanzia.
Il costo della rifinanziazione di un credito ipotecario-immobiliare dipende da diversi fattori, come il tasso di interesse, l'importo residuo da rimborsare e se rifinanzi presso la stessa banca o un'altra banca.
Dovresti tenere conto dei seguenti costi:
➤ commissione di istruttoria pratica;
➤ costo- del rapporto di valutazione;
➤- le spese
- notarile;
➤ assicurazione dell’immobile;
➤ altro - spese operative, ad esempio, l’ordine di pagamento condizionato.
Colleghi
kedd le unità BT ti posso aiutare con più informazioni, a seconda della situazione in cui ti trovi.
La storia dei pagamenti conta per l’ottenimento di un prestito.
Un buon comportamento di pagamento è una delle condizioni BT per la concessione di un credito immobiliare.
❗ È consigliabile discutere apertamente con un consulente BT riguardo al tuo storico finanziario, per trovare la soluzione adatta alla tua situazione.
Certo che sì. 😊 BT ti offre la possibilità di rifinanziare un credito ipotecario-immobiliare contratto proprio alla Banca Transilvania.
Ti aspettiamo in BT fiókok per parlare con uno dei nostri colleghi, in modo da prendere la decisione migliore per te.
Puoi rifinanziare hitel che hai ogni volta che vuoi. 😊
❗ I colleghi da le unità BT posso aiutarti con un'offerta personalizzata, così potrai prendere la decisione giusta per te.
Sì, è possibile rifinanziare un prestito in euro (EUR) tramite un nuovo prestito in lei (RON) o viceversa, a seconda della tua situazione finanziaria e delle tue preferenze. BT offre sia crediti immobiliari in lei, così come in euro.
❗ I colleghi da le unità BT posso aiutarti con un'offerta personalizzata, così potrai prendere la decisione giusta per te.
Il rifinanziamento, l'ipoteca esistente, costituita a favore della banca attuale, viene cancellata e viene costituita una nuova ipoteca a favore di Banca Transilvania. Questa procedura si realizza tramite notaio e comporta costi notarili e catastali.
Il processo è gestito, per la maggior parte, dal tuo consulente BT, tuttavia sarà necessaria la tua presenza dal notaio per la firma dei documenti.
Sì, hitel il rifinanziamento può essere contratto sia insieme con lo stesso codebitore del credito iniziale, sia con un codebitore diverso, a seconda della situazione attuale.
Se la tua situazione finanziaria è migliorata, puoi accedere al rifinanziamento anche senza coobbligato.
Inoltre, se il prestito iniziale è stato contratto insieme a un partner e nel frattempo sono intervenuti cambiamenti, come il divorzio o la separazione, il rifinanziamento può essere una soluzione per il trasferimento del prestito a uno dei due partner.
La scelta è tua. 😊
In un contratto di credito immobiliare, puoi scegliere tra tasso fisso per un determinato periodo, poi variabile (solo per i mutui in lei) o tasso variabile per tutta la durata del contratto.
Interesse variabile: l’interesse è determinato in base agli indici di riferimento IRCC/EURIBOR, a cui si aggiunge uno spread fisso. In questo caso, per tutta la durata del contratto di credito, le rate varieranno in base all’andamento indici di riferimento menzionato, l'aggiornamento viene effettuato trimestralmente.
Interesse fisso
- introduttoria, ulteriore variabile (solo per i mutui ipotecari concessi in lei): Il tasso rimane invariato per un certo periodo. Alla sua scadenza, il tasso diventa variabile ed è determinato in base all'indice di riferimento IRCC, al quale si aggiunge il margine fisso della banca.
Il tuo consulente BT può spiegarti le differenze tra le opzioni e aiutarti a prendere la decisione giusta per te.
PERCHÉ RIMANDARE CIÒ CHE DESIDERI?
Con il credito immobiliare BT, la tua casa prende forma più velocemente di quanto pensi. Sia che tu acquisti la prima abitazione o ti trasferisca in uno spazio più grande, hai il nostro supporto dal primo passo. Condizioni chiare, interesse vantaggioso e consulenza che capisci.