
INTERESSE A PARTIRE DA 5,99%
Interesse fisso compreso tra il 5,99% e il 18,50% e ZERO commissione di istruttoria per i prestiti personali a tasso fisso. Campagna attiva fino al 20.11.2026 incluso. Regolamento. Costi completi.
FINO A 250 000 lej
O fino a 120.000 lei direttamente da BT Pay.
RIMBORSO FINO A 5 ANNI
A rate mensili uguali o decrescenti.
FACCIO QUELLO CHE VUOI CON I SOLDI
Il modo in cui usi i soldi dipende solo da te.
Credito per esigenze personali
14 noiembrie 2026
LEI
55.000,00 LEI
5 anni
8.5%
Fissa
10.17%
1.128 LEI / mese
69.333 LEI
È bene sapere che l'offerta finale è personalizzata, compresa tra il 5,99% e il 18,50% e tiene conto di alcuni elementi come: l'accredito del reddito sul conto BT, l'aggiunta della polizza di assicurazione vita e disoccupazione, il rifinanziamento esterno, la storia del rapporto con la banca, il comportamento di pagamento per le rate in corso, ecc.
Il valore della rata mensile dipende anche dai parametri scelti per il calcolo (periodo di rimborso, valore dell'interesse variabile). Questi possono essere consultati e modificati da .
PROTEZIONE FINANZIARIA
A volte arrivano anche giorni più difficili, e per momenti come questi è bene essere protetti. Puoi optare per l'assicurazione sulla vita e disoccupazione/ricovero di Metropolitan, per situazioni impreviste.
CONDIZIONI DI CONCESSIONE
- Román állampolgárság
- Un comportamento di pagamento corretto
- Redditi da lavoro dipendente, pensioni o altri tipi di redditi stabili di almeno 3 mesi
- Il soddisfacimento dei criteri di idoneità per ogni tipo di credito

100% online tramite BT Pay
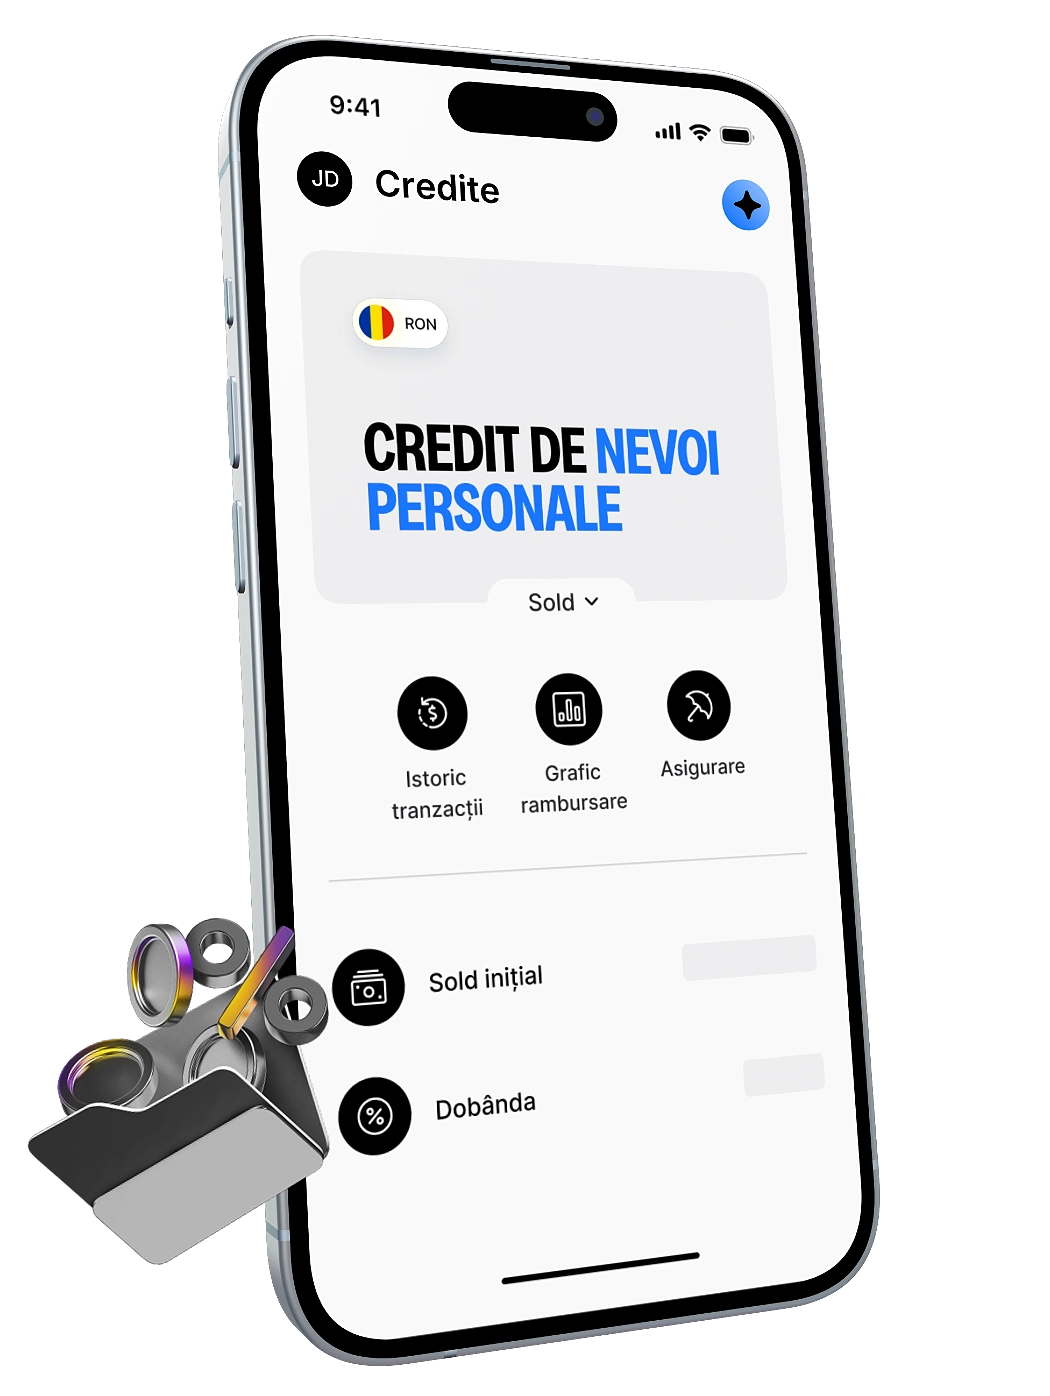
Hai bisogno rapidamente di massimo 120.000 lei? BT Pay ti tira fuori dai guai con un credito online, senza alcun viaggio in banca. Tutto è digitale e super semplice: fai una simulazione, richiedi, firmi e i soldi arrivano direttamente sul conto. Proprio quando ne hai bisogno.
- Scarichi l'app BT Pay e entri nella sezione "Crediti"
- Scegli la somma di cui hai bisogno e il periodo di rimborso
- Eseguiamo la verifica ANAF digitale, senza certificati di reddito
- Ricevi il contratto e lo firmi direttamente nell'applicazione
- I soldi sono tuoi 🎉 L'importo è accreditato istantaneamente sul tuo conto BT
Bancario 360°
Con BT Pay, gestire i tuoi crediti diventa super semplice.
Credito 100% ONLINE
Applichi per un prestito personale, direttamente dall'app.
Tieniti traccia dei pagamenti
Vedi quanto hai pagato del prestito, vedi le rate, gli interessi e la data della prossima rata.
Storico delle transazioni
Hai accesso a tutte le informazioni riguardanti il tuo credito: quanto hai pagato, la data in cui l'hai preso, la somma, la somma rimanente, la data in cui termina il tuo credito.
Grafico di rimborso
Lo vedi in tempo reale e lo puoi scaricare quando ne hai bisogno.

VEDI QUALE CREDITO TI SI ADDICE
Credito online per esigenze personali, leasing auto, per studi o destinato all'immobiliare. Vedi le caratteristiche di ogni tipo di credito e scegli quello più adatto a te, in base ai tuoi piani.

Rifinanzia il credito alla BT
Per i prestiti con tasso fisso puoi ottenere un costo ridotto compreso tra il 5,99% e il 18,50% se rifinanzi un prestito da un'altra banca, incassi il reddito sul conto presso BT e aggiungi una polizza assicurativa per vita e disoccupazione. Per i prestiti con tasso variabile puoi ottenere una rata mensile più bassa rifinanziando un prestito concesso prima dell'8 luglio 2020 da un'altra banca per un periodo massimo di 10 anni, senza importo aggiuntivo.
AIUTO RAPIDO
Il periodo massimo è di 5 anni per i prestiti al consumo e fino a 30 anni per i prestiti per investimenti immobiliari.
Puoi scegliere la durata in modo che la rata mensile sia comoda per il tuo budget.
Qualsiasi cosa tu abbia bisogno. Non è necessaria alcuna giustificazione - usi i soldi esattamente dove ti aiutano di più.
Se il tuo stipendio viene accreditato su un conto BT, puoi avere:
- costi zero all'apertura, amministrazione e chiusura del conto;
- interessi preferenziali a crediti;
- zero commissione per la riscossione dello stipendio.
Questi benefici dipendono dall'esistenza di una convenzione tra il datore di lavoro e la banca.
Sì. Finché rientri nel grado massimo di indebitamento, puoi prendere un nuovo credito, anche se hai altri crediti in corso.
No. Credito personale BT non ha commissione di gestione mensile.
Non esiste un tetto minimo di reddito per poter fare domanda per un credito BT. Ma è bene sapere che il tuo reddito influenza l'importo che puoi prendere in prestito e, di conseguenza, la rata mensile che dovrai pagare.
Per farti un'idea sulla rata, puoi fare rapidamente una simulazione ki o ti aspettiamo in qualsiasi unità BT, per trovare insieme la variante ottimale per te. 🤗
Da. Se ricevi lo stipendio su BT, puoi ottenere un tasso di interesse più vantaggioso. Inoltre, le rate vengono addebitate automaticamente sul conto in cui ricevi lo stipendio, così non devi preoccuparti di dimenticare una scadenza. È una soluzione comoda e sicura per il tuo budget.
Hai bisogno di:
➤ minimo
- 3 mesi dal datore di lavoro attuale, se non è il tuo primo impiego;
➤ minimo - 6 mesi presso l'attuale datore di lavoro, se sei al primo lavoro.
Sì, è possibile. La registrazione presso l'Ufficio Crediti non significa automaticamente il rifiuto di un prestito. Analizziamo il tipo di registrazione, la storia e la tua situazione attuale e vediamo insieme quali soluzioni ci sono.
Se stai pensando di prendere un nuovo prestito, puoi calcolare online le rate mensili in simulatore di prestiti BT e poi puoi verificare telefonicamente se rientri per l’importo desiderato.
Hai in orice BT egység parliamo di tutti i dettagli o informati online, sul nostro sito, dove ti abbiamo preparato tutte le opzioni di finanziamento. 😉
* È importante tenere conto del fatto che i risultati del simulatore sono indicativi. Puoi ottenere una risposta personalizzata in una qualsiasi delle nostre filiali, dove un consulente discuterà con te.
Di solito, hai bisogno di:
- documento di identità
- accordo ANAF per la verifica dei redditi
- altri documenti, se il prodotto scelto necessita di verifiche supplementari
Tutto è il più semplice possibile, e molte informazioni si ottengono direttamente in formato elettronico.
Firmarás:
➤
- la richiesta di credito;
➤ contratto - di credito;
➤ informazioni - riguardo al trattamento dei dati;
➤ richieste di informazioni ANAF, BC - e CRC;
➤ altri documenti specifici per la tua situazione.
Ti
spieghiamo ogni passaggio, così che tu sia a tuo agio con tutto ciò che firmi.
Il grado di indebitamento può aumentare quando i tuoi redditi aumentano o quando le spese mensili diminuiscono. Praticamente, hai più spazio nel bilancio per una rata mensile.
Se il tuo grado di indebitamento è elevato, puoi parlare con la banca delle opzioni disponibili per gestire gli obblighi finanziari.
In base alla tua situazione finanziaria, possono esserci soluzioni come la rinegoziazione dei prestiti esistenti o altre opzioni che ti aiutino a gestire in modo più efficiente il tuo budget e le rate mensili.
Quando si tratta del tuo credito, è bene essere sempre ben informati. 😉
Per quanto riguarda la concessione di un hitel, devi seguire i seguenti passaggi:
- Invii la richiesta online o in unità.
- Fornisci i documenti necessari.
- Facciamo l'analisi finanziaria.
- Ricevi la decisione di approvazione.
- Firmi il contratto, in digitale o in filiale.
- Ricevi i soldi sul conto.
Ti spieghiamo tutto passo dopo passo, così è facile da seguire. 🙂
La durata dipende da tipo di credito richiesto.
Quando desideri un prestito, puoi scegliere, fin dall'inizio o in qualsiasi momento successivo, di rimborsare a rate
- egale o a rate
- decrescente, in base alla variante più adatta
per il tuo budget.
Rate uguali (rate costanti) – significa che le rate mensili che paghi hanno lo stesso importo ogni mese. Gli interessi sono calcolati sul saldo del prestito, mentre la quota capitale rimborsata si calcola come differenza tra la rata mensile e gli interessi. Così, all’inizio del periodo di finanziamento, la quota capitale rimborsata è più bassa e aumenta gradualmente man mano che il prestito viene rimborsato.
Rate decrescenti (rate variabili di ammortamento) – significa che le rate mensili che paghi sono più alte all'inizio del periodo di finanziamento e diminuiscono gradualmente fino alla fine. L'importo del capitale rimborsato mensilmente è fisso e si calcola dividendo l'importo del prestito per la durata del prestito, espressa in mesi. A questo si aggiunge l'interesse calcolato sul saldo del prestito, e man mano che questo diminuisce con il rimborso del capitale, diminuisce anche l'importo degli interessi nella rata.
Il metodo di rimborso può essere modificato in qualsiasi momento durante il finanziamento.
Come puoi richiedere il passaggio a rate decrescenti/costanti? Ti aspettiamo in filiale, dove ti spiegheremo le soluzioni tra cui puoi scegliere e ti presenteremo un piano di ammortamento alternativo. In base alla tua decisione, effettueremo un’analisi finanziaria per verificare la conformità alle nuove condizioni del prestito.
In seguito all’analisi, riceverai la decisione finale riguardo all’inquadramento nel grado massimo di indebitamento. Se scegli di modificare la modalità di rimborso, ti preghiamo di fissare un appuntamento per venire in banca e firmare l’atto aggiuntivo al contratto di credito, che formalizza la tua decisione.
La rata viene incassata
- automaticamente, direttamente dal tuo conto, il giorno della scadenza.
Il conto corrente può essere alimentato tramite bonifico - da l’applicazione di mobile banking,
- tramite bonifico bancario allo sportello o tramite versamento allo sportello automatico.
Se il giorno di scadenza è festivo, è bene avere i soldi sul conto l’ultimo giorno lavorativo precedente.
Certo. Puoi rimborsare il prestito in qualsiasi momento, parzialmente o integralmente.
Se hai un tasso variabile, non paghi commissioni per il rimborso anticipato.
Per i prestiti al consumo a tasso fisso, è previsto un commissione stabilito per legge di:
➤ 1% dell'importo del credito rimborsato anticipatamente, se il periodo tra il rimborso anticipato e la data di cessazione del contratto di credito è superiore a un anno;
➤ 0,5% del valore del credito rimborsato anticipatamente, se il periodo tra il rimborso anticipato e la data di cessazione del contratto di credito non supera un anno.
È utile sapere che, in caso di rimborso anticipato parziale, hai la flessibilità di ridurre la durata del finanziamento, l'importo mensile da pagare o entrambi, quando il budget lo consente. 🙂
Sì, scegli la data adatta al tuo ritmo - di solito in base al giorno in cui ricevi i tuoi redditi. In certe condizioni, la data può essere modificata anche successivamente.
Se succede questo, è importante avvisarci il prima possibile.
Insieme analizziamo opzioni come la sospensione delle rate o la ristrutturazione del prestito, in modo che tu possa affrontare più facilmente quel periodo. 🙂
Il rifinanziamento è il processo di richiesta di un nuovo hitel con cui rimborsi anticipatamente il credito o i crediti esistenti e, eventualmente, rimani con dei soldi. 😊
Il rifinanziamento è consigliato quando:
➤⠀offre una riduzione considerevole dei costi, sia attraverso un prezzo più vantaggioso, sia attraverso la possibilità di richiedere un periodo di credito più lungo;
➤⠀desideri accorpare più mutui in uno solo, in modo da ottenere una singola rata mensile, inferiore a tutte le rate dei mutui precedenti sommate.
Sì, rifinanziamento di un credito per esigenze personali è possibile anche quando hai più prestiti attivi presso banche diverse, se il grado di indebitamento rimane entro i limiti di legge e i tuoi redditi permettono il pagamento della nuova rata.
Con il rifinanziamento, puoi unire tutti i debiti in un unico prestito, in modo da avere una sola rata mensile.
Analizziamo ogni situazione singolarmente, per vedere quali opzioni hai.
Hai più vantaggi:➤ commissioni ridotte nei periodi in cui sono attive campagne dedicate;
➤ interesse competitivo, adattato al tuo profilo finanziario;
➤ possibilità di cumulare di più prestiti in un unico finanziamento, con una sola rata mensile e una gestione più semplice.
Puoi rifinanziare un credito per esigenze personali la Banca Transilvania senza che sia obbligatorio trasferire lo stipendio in un cont BT.
Tuttavia, il trasferimento dello stipendio può portare vantaggi importanti, in particolare un tasso di interesse più basso, ma anche un vantaggio pratico: la rata viene addebitata automaticamente sul conto in cui ricevi lo stipendio, senza il rischio di ritardi o commissioni di trasferimento.
Sì, se soddisfi i criteri di idoneità e i tuoi redditi e il grado di indebitamento lo consentono, puoi rifinanziare il prestito attuale e ottenere una somma aggiuntiva per qualsiasi progetto tu abbia, tutto in un unico contratto.
Facile e veloce: rifinanziamento + somma aggiuntiva, proprio quando ti serve.
La possibilità di beneficiare di un tasso di interesse più vantaggioso nel rifinanziamento di un prestito personale dipende da diversi fattori, come la storia creditizia, il livello dei redditi, il grado di indebitamento e il rapporto esistente con la banca.
L'offerta viene analizzata individualmente e personalizzata in base al profilo finanziario di
- ad ogni cliente
- .
PERCHÉ RIMANDARE CIÒ CHE DESIDERI?
Con i prestiti personali di BT hai i soldi esattamente quando ne hai bisogno, senza preoccupazioni. Per piani grandi o spese impreviste, tutto è semplice, veloce e flessibile. Applica online e goditi la libertà di dire sì ai tuoi piani.