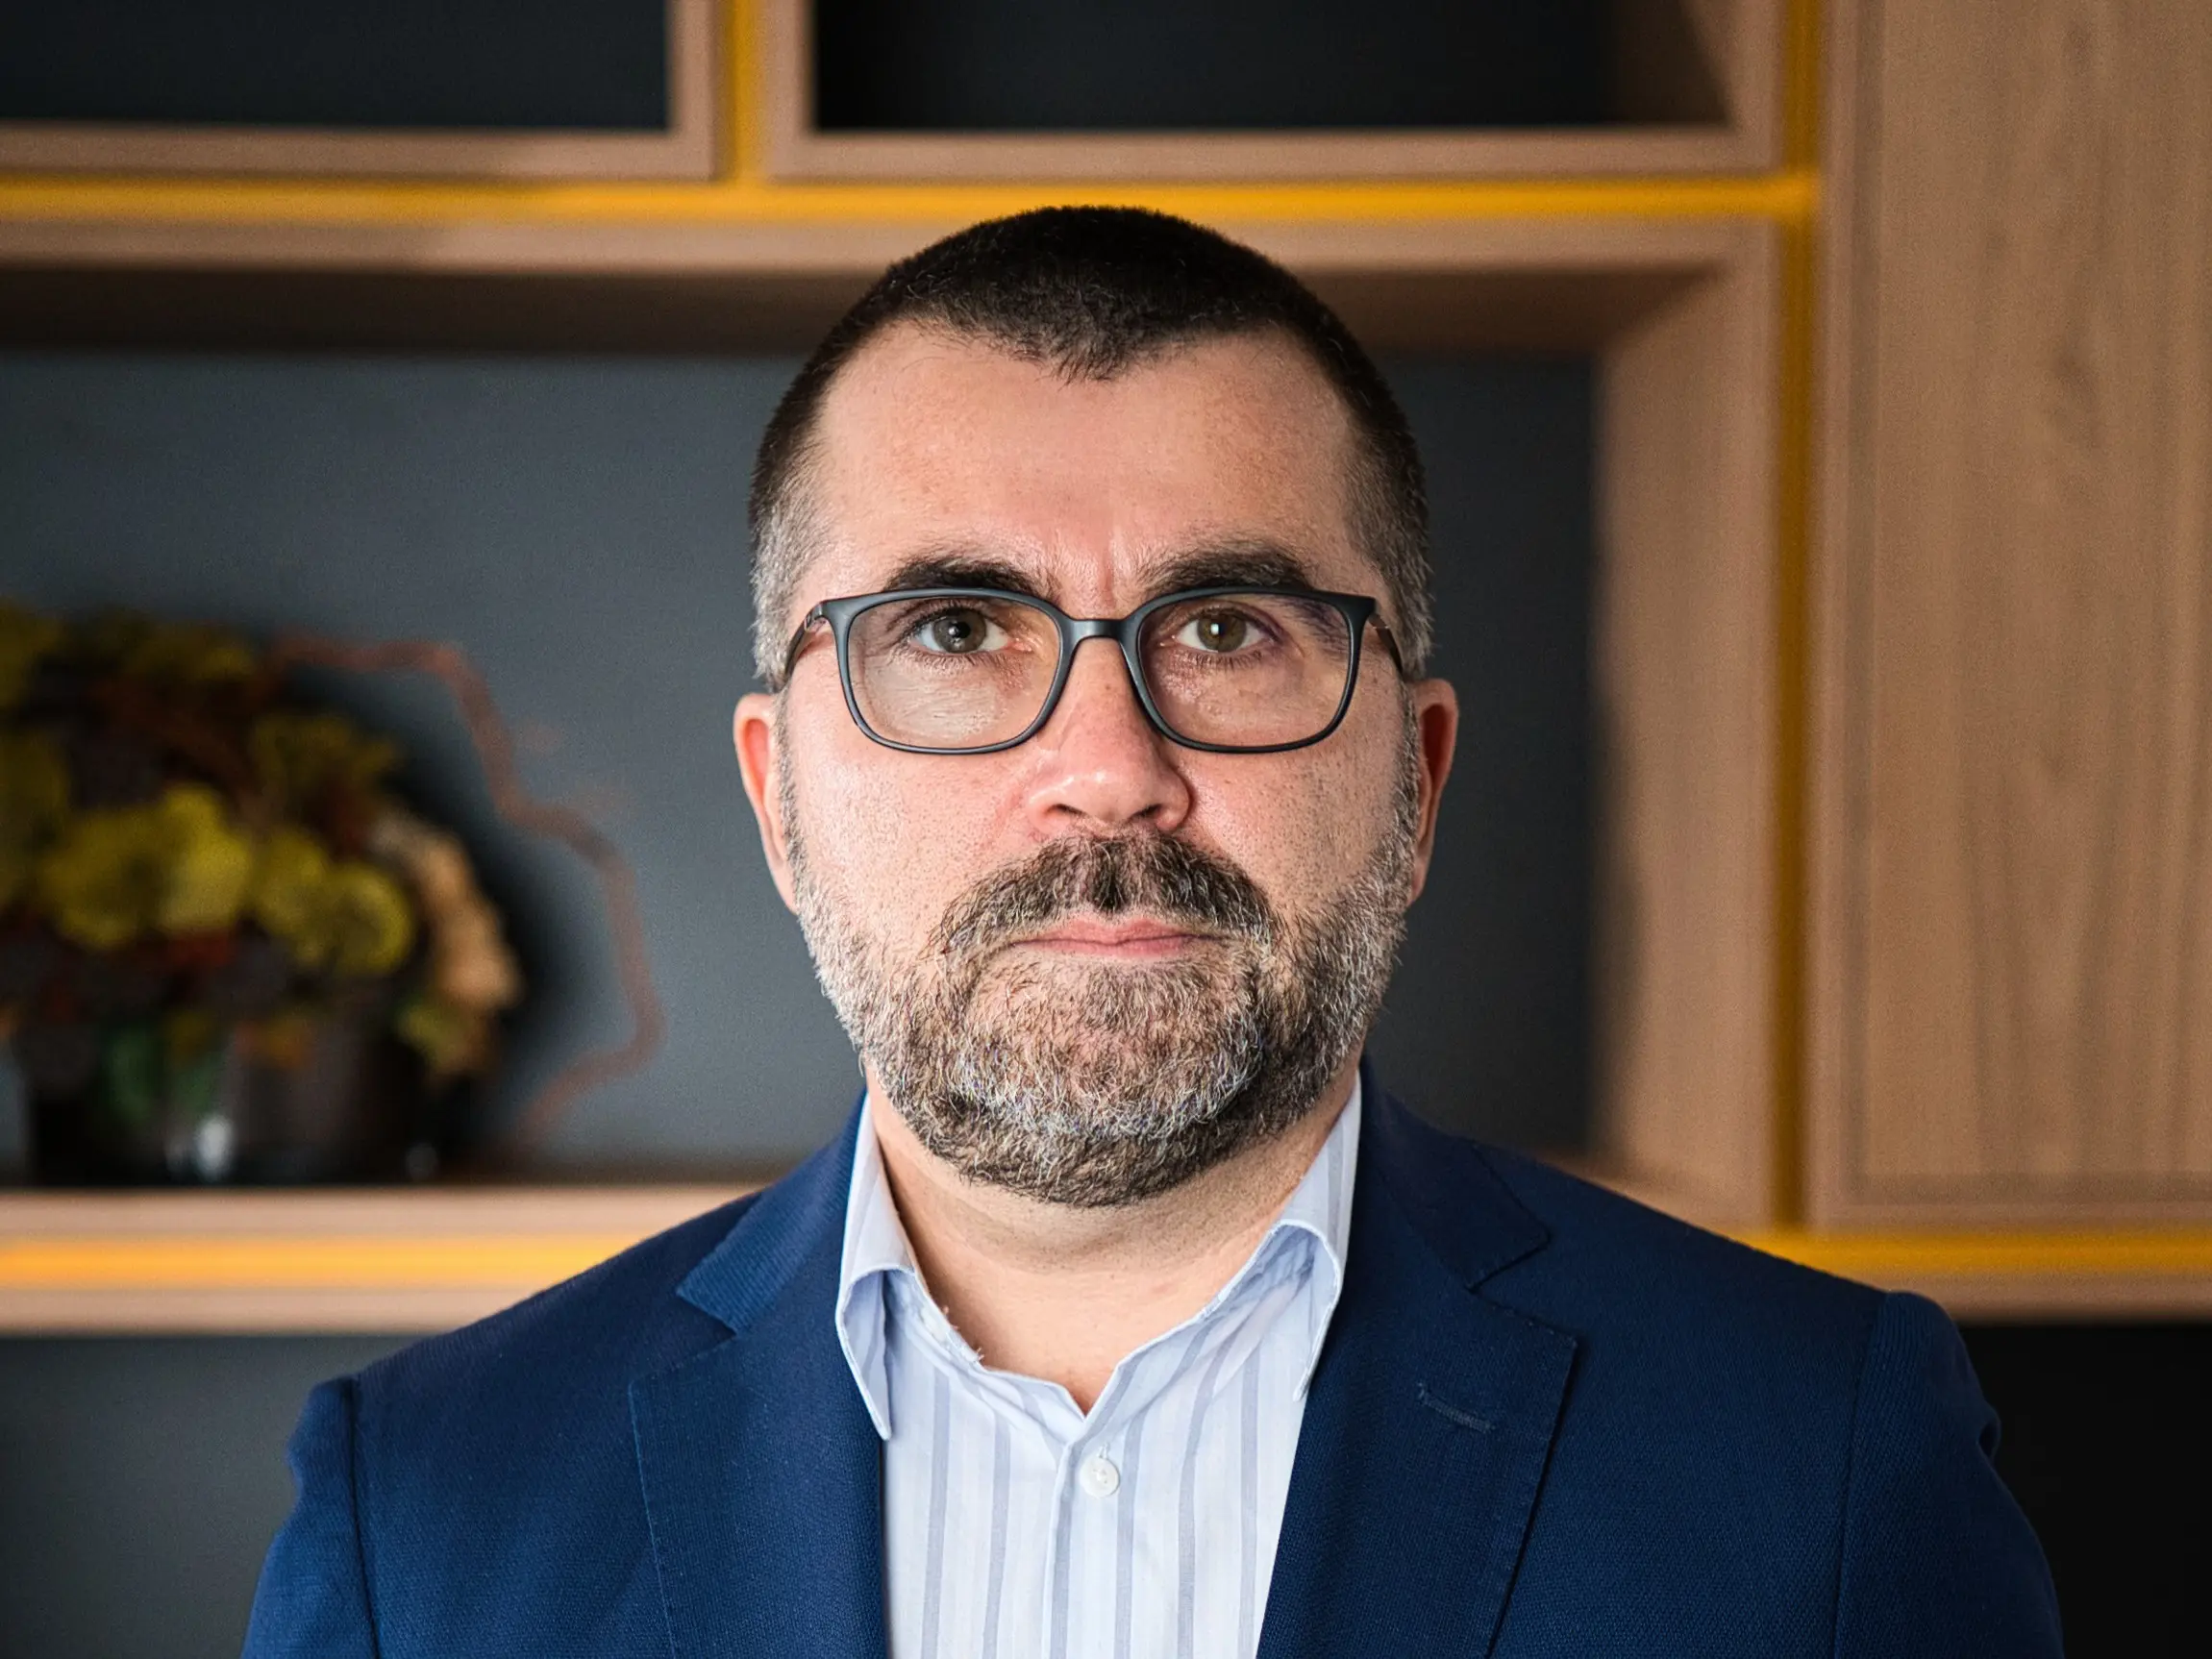
Sergiu Mircea, BT: Il successo dell'educazione finanziaria non vuol dire avere tutte le risposte, ma porsi le domande giuste prima di prendere una decisione
L’educazione finanziaria è più di semplice informazione: significa cambiare il rapporto delle persone con il denaro e aumentare le possibilità di prendere decisioni migliori, dice Sergiu Mircea, Direttore Esecutivo Marketing, Comunicazione & Customer Experience presso Banca Transilvania, in un’intervista concessa a Financial Intelligence nell’ambito del progetto editoriale „Educazione finanziaria, il miglior investimento in te”, realizzato insieme a Banca Transilvania.
La serie di interviste dedicate all’educazione finanziaria riunisce rappresentanti del sistema finanziario, del mercato dei capitali e delle autorità, oltre ad atleti di alto livello, che condividono le proprie prospettive sul ruolo della responsabilità, della disciplina e della pianificazione di lungo periodo nel raggiungimento del successo finanziario e di risultati nella vita.
L’intervista concessa da Sergiu Mircea può essere letta integralmente qui sotto:
Negli ultimi anni Banca Transilvania ha sviluppato diverse iniziative di educazione finanziaria, da FIT – Finanze alla portata di tutti e Întreb BT fino a progetti dedicati ai giovani. Quale di questi progetti ritenete abbia avuto l’impatto maggiore e come misurate concretamente i risultati?
Se ci riferiamo alla portata e alla capacità di raggiungere le persone, FIT è l’iniziativa di educazione finanziaria di BT con l’impatto più ampio. Ma per noi il successo non significa solo audience, bensì il fatto che l’educazione finanziaria sia diventata una conversazione naturale e accessibile per un numero sempre maggiore di rumeni.
Nei tre anni dal lancio, FIT è evoluta da progetto a piattaforma nazionale di educazione finanziaria, presente online, sui social, nelle scuole e nelle università, ma anche nei grandi festival musicali in Romania. Abbiamo raggiunto 50 milioni di visualizzazioni dei contenuti educativi, oltre 150.000 partecipanti ai quiz tematici e oltre 80.000 tra bambini, alunni, studenti, docenti e genitori che hanno beneficiato di attività educative sostenute dai nostri colleghi nel 2026.
Banca Transilvania ha una particolarità che, anche in questo caso, è un grande vantaggio: essendo la banca più grande del Paese, con oltre 500 filiali, più di 10.000 colleghi e oltre 5 milioni di clienti, riusciamo molto più facilmente a lavorare sui grandi numeri. Di conseguenza, ciò che facciamo ha un impatto significativo in Romania. Basti pensare ai più di 10.000 colleghi: se sono formati e preparati a offrire consulenza in educazione finanziaria, la forza del programma (FIT, in questo caso) è impressionante. È proprio ciò che abbiamo fatto, anche se questo è stato solo uno dei pilastri di Finanze alla portata di tutti.
Oltre i numeri, la soddisfazione più grande è il cambiamento che vediamo nel modo in cui le persone parlano di denaro. Se riusciamo a trasformare un tema percepito come difficile in uno che ispira fiducia e azione, allora abbiamo pienamente raggiunto l’obiettivo. Per noi l’educazione finanziaria è più di informazione: significa cambiare la relazione delle persone con il denaro e offrire maggiori possibilità di prendere decisioni migliori per la vita quotidiana e per il proprio futuro.
FIT è partita dall’idea di spiegare il denaro e i concetti finanziari con un linguaggio alla portata di tutti. Dopo alcuni anni di progetto, cosa avete scoperto sul rapporto dei rumeni con il denaro? Quali sono gli aspetti che ancora fatichiamo di più a comprendere?
Abbiamo scoperto che l’interesse per l’educazione finanziaria è molto più alto dell’attuale livello di conoscenze. Le persone vogliono capire meglio il denaro, non perché li interessi per forza la teoria finanziaria, ma perché desiderano più sicurezza, più opzioni e maggiore controllo sul futuro.
Le nostre ricerche mostrano che i bisogni informativi più diffusi riguardano il risparmio, gli investimenti, la gestione del budget personale e l’imprenditorialità. Allo stesso tempo, molti giovani dicono che avrebbero voluto iniziare prima a risparmiare o comprendere meglio le conseguenze di determinate scelte finanziarie. Queste conclusioni hanno guidato l’evoluzione di FIT e ci hanno confermato che le persone hanno bisogno di informazioni finanziarie semplici, pratiche e rilevanti per la vita di tutti i giorni. Per questo, attraverso serie video, contenuti educativi sui social, quiz interattivi, collaborazioni con creatori di contenuti e una piattaforma online accessibile, trasformiamo temi come risparmio, investimenti, pensione o sicurezza online in spiegazioni facili da capire e da applicare. Allo stesso tempo siamo andati dove si trova il pubblico. FIT non significa solo contenuti digitali, ma anche presenza diretta nelle comunità.
Le persone non cercano formule complicate, ma informazioni chiare per le scelte della loro vita. Per questo il ruolo di FIT è tradurre il linguaggio della finanza in uno umano, semplice e concreto.
Abbiamo anche imparato che le persone aderiscono e apprezzano molto di più ciò che è concreto e ha impatto su di loro, mentre faticano con ciò che è più astratto. Per questo abbiamo cercato di democratizzare l’informazione, parlare in modo comprensibile e arrivare dove sono le persone, tanto più che oggi l’accesso all’informazione è quanto mai facile.
Quali sono, secondo l’esperienza di Banca Transilvania, le cose più importanti che un giovane dovrebbe capire sul denaro prima di iniziare a guadagnare un proprio reddito?
Partirei da un’idea semplice: il tempo può essere un alleato. Le abitudini finanziarie costruite presto hanno un impatto molto maggiore di decisioni prese più tardi o troppo tardi. Poi, conta anche quanto guadagniamo, ma soprattutto cosa facciamo del denaro guadagnato. Non da ultimo, l’investimento con il rendimento più elevato resta quello in se stessi: competenze, formazione e capacità di apprendere in modo continuo sono asset che preservano il loro valore nel lungo periodo. Con il denaro possiamo comprare cose, ma con buone decisioni finanziarie possiamo comprare tempo e opzioni.
Vediamo generazioni giovani con accesso istantaneo a investimenti, app finanziarie e informazioni dai social. Questa democratizzazione dell’accesso alla finanza è soprattutto un’opportunità o può diventare un rischio in assenza di educazione finanziaria?
L’accesso alle informazioni è un’opportunità straordinaria, ma anche una delle prove più difficili, perché l’accesso all’informazione non equivale automaticamente a educazione finanziaria.
Oggi un giovane può investire in pochi minuti dal telefono, ma ciò non significa automaticamente che capisca il prodotto, i rischi, l’orizzonte temporale o come funzionano i mercati. I social, per esempio, possono stimolare l’interesse per gli investimenti, ma le decisioni finanziarie importanti vanno prese sulla base di informazioni più solide. La differenza tra opportunità e rischio la fa l’educazione.
È molto positivo che le giovani generazioni abbiano accesso alle conversazioni su denaro, risparmio e investimenti molto prima rispetto al passato. Se riusciremo ad affiancare a questo accesso anche l’educazione finanziaria, allora la democratizzazione della finanza potrà diventare uno dei vantaggi più importanti di questa generazione.
Come possiamo trasformare un errore finanziario in una lezione, senza abbandonare risparmio o investimenti?
Come in qualsiasi ambito, gli errori fanno parte dell’apprendimento. A volte costano denaro, ma possono portare anche qualcosa di prezioso: esperienza e una prospettiva più matura sulle decisioni future. Se guardiamo a una scelta sbagliata come alla fine della strada, rischiamo di perdere proprio ciò che può aiutarci nel lungo periodo. Risparmio e investimenti non hanno a che fare con la perfezione, ma con la coerenza nel tempo.
Risparmio, investimenti, pensione, assicurazioni, credito: le persone si trovano di fronte a un numero sempre maggiore di decisioni. Quali ritenete siano oggi le vulnerabilità più grandi in termini di educazione finanziaria dei rumeni?
Il paradosso è che i rumeni sono sempre più interessati al proprio futuro finanziario, ma non sempre trasformano questa preoccupazione in azione.
Le persone decidono in un contesto che cambia rapidamente. Non è più sufficiente saper risparmiare. Dobbiamo conoscere sempre meglio la differenza tra risparmio e investimenti, il ruolo delle assicurazioni, l’impatto dell’inflazione sul proprio denaro, come funzionano le pensioni private o cosa comporta un finanziamento a lungo termine. L’informazione è ovunque: la sfida più grande è distinguere le informazioni di valore dal rumore e trasformare la conoscenza in azioni che rendano la nostra vita migliore e più prospera.
Un’altra vulnerabilità, a mio avviso, è il ritmo del progresso tecnologico e il modo in cui lo sviluppo tecnologico impatta i social media, i media tradizionali e il nostro modo di comunicare. Qui emergono rischi, perché le cose cambiano molto rapidamente. Le persone possono cadere in trappola a causa della promozione incontrollata e non regolamentata di falsità o manipolazioni. Si possono perdere soldi in frodi o compiere investimenti sbagliati. Qui sta anche il nostro ruolo: investire in campagne di educazione. Ed è ciò che fa FIT.
Che ruolo dovrebbero avere le banche nell’educazione finanziaria? Dove finisce la responsabilità individuale e dove inizia la responsabilità delle istituzioni finanziarie nell’aiutare le persone a prendere decisioni migliori?
L’educazione finanziaria è una responsabilità condivisa. Le decisioni spettano a ciascuno di noi, ma le banche possono aiutare a renderle più comprensibili e più facili da prendere. In Banca Transilvania riteniamo che, oltre a offrire soluzioni bancarie, il nostro ruolo sia contribuire ad accrescere il livello di fiducia e di comprensione finanziaria. Il successo dell’educazione finanziaria non significa avere tutte le risposte, ma sapersi porre le domande giuste prima di prendere una decisione.
Se dovessimo costruire un “podio” dell’educazione finanziaria, quali sarebbero le tre regole che ogni giovane dovrebbe rispettare per arrivare a indipendenza e sicurezza finanziaria?
Al terzo posto – comprendere il valore del denaro, la differenza tra prezzo e valore. Non tutto ciò che è costoso è prezioso, e non tutto ciò che è prezioso ha un prezzo.
Al secondo posto – usare il tempo a nostro vantaggio. In finanza, il tempo è una delle poche risorse in grado di moltiplicare i risultati di una buona decisione.
E al primo posto – investire su se stessi prima di investire in qualsiasi altra cosa. Formazione, competenze e capacità di adattamento sono investimenti che generano rendimenti per tutta la vita.