Oana Ilaș, BT: Növekszik a pénzügyi inklúzió aránya, bővül a lakossági ügyfélkör, és diverzifikálódnak a megtakarítások elhelyezési csatornái
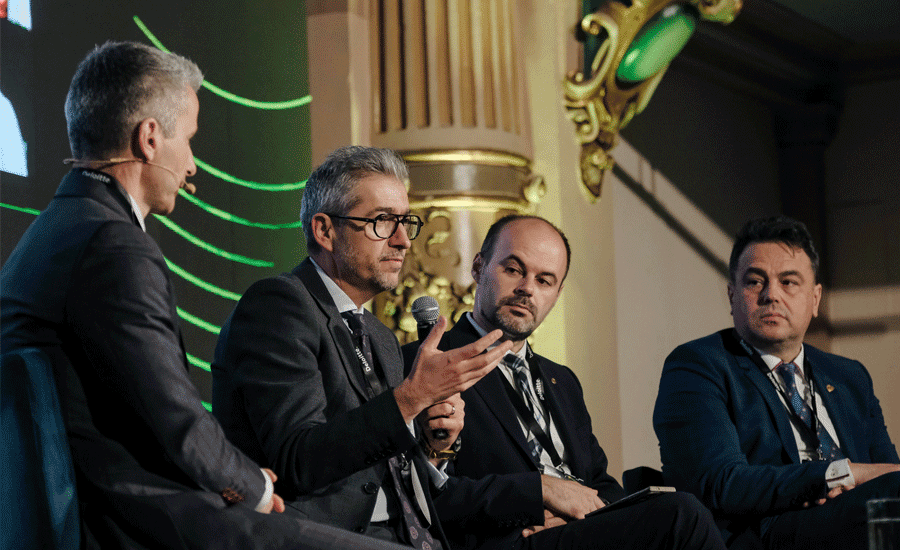
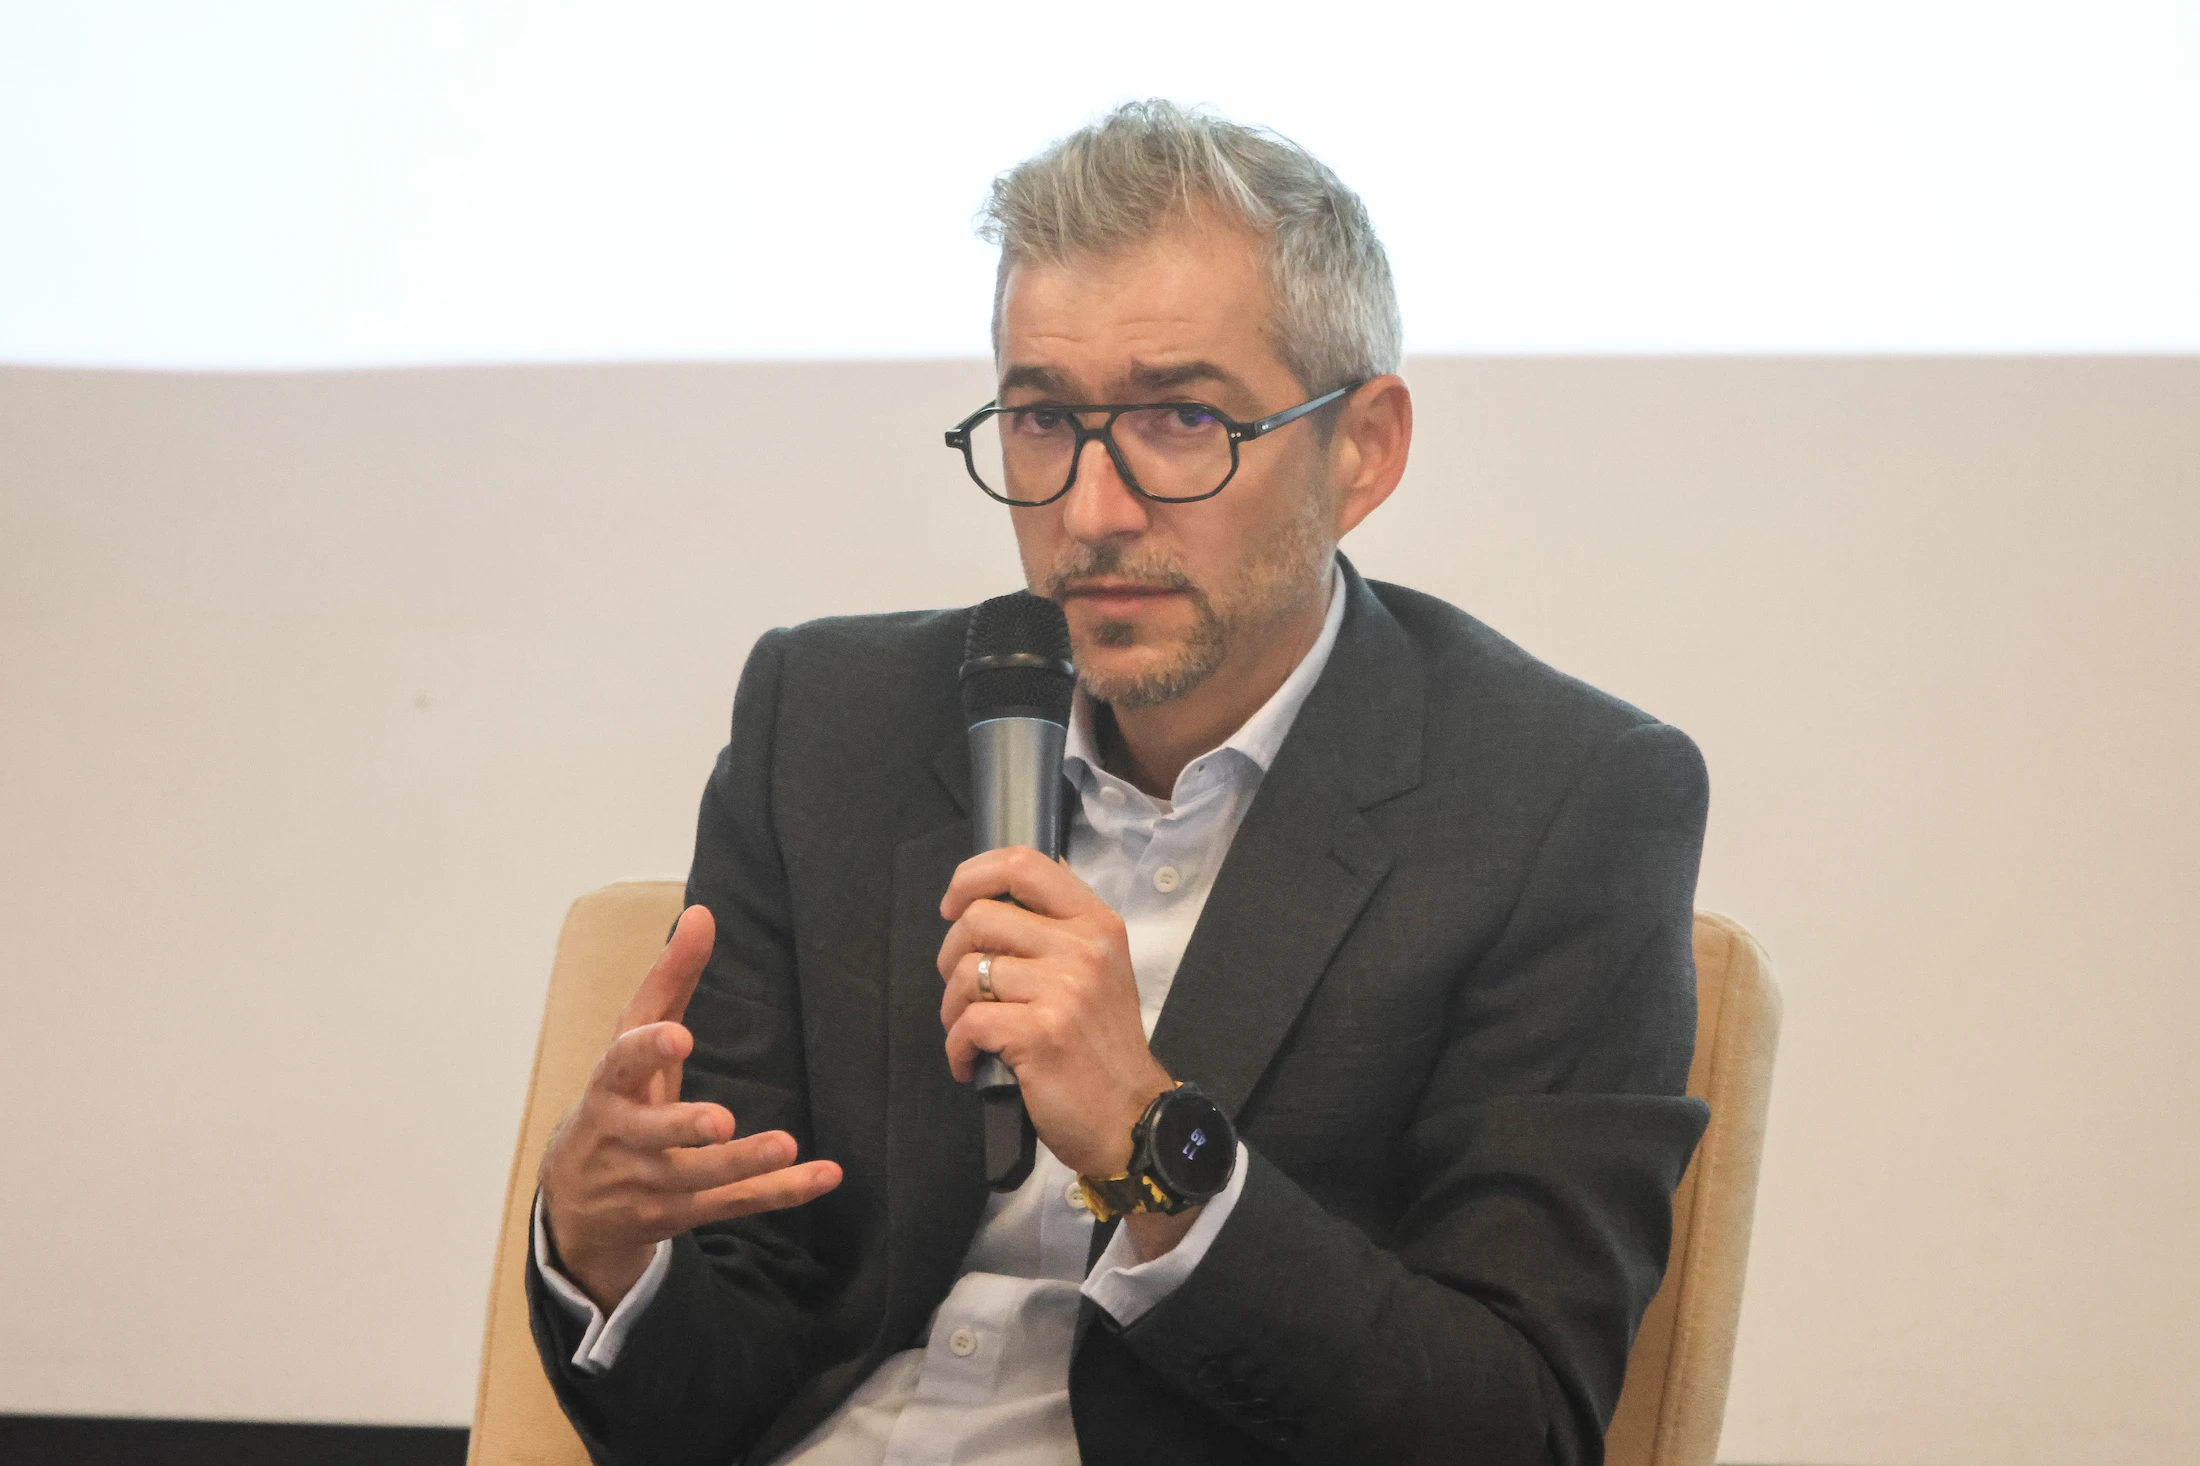
Oana Ilaș, a Banca Transilvania retail üzletágért felelős vezérigazgató-helyettese részt vett a KRUK Summit of Now konferencián, amelyet a KRUK a Ziarul Financiarral partnerségben szervezett október 12-én, Bukarestben. Az eseményen a pénzügyi inklúzió és a pénzügyi edukáció alakulásáról, az ügyfelek megtakarítási magatartásának változásairól és a digitalizáció befektetésekhez való hozzáférésben betöltött szerepéről beszélt:
A lakossági ügyfelek és a bankok kapcsolata, valamint a pénzügyi edukáció szintje:
- Látjuk a pénzügyi inklúzió és a lakossági ügyfélkör bővülését a teljes bankszektorban. Úgy gondolom, hogy a bankszektor, de az egyetemek, a középiskolák és a hatóságok is jelentős erőfeszítéseket tettek az elmúlt években a pénzügyi edukáció terén, és történt előrelépés.
- Ha 5–10 évvel ezelőtt a románok megtakarításai szinte teljes egészében folyószámlákba, lekötött betétekbe és megtakarítási számlákba áramlottak, az utóbbi években a diverzifikáció terén jelentős elmozdulást látunk.
- A pénz elhelyezésének diverzifikálása nem feltétlenül igényel nagyon nagy összegeket. A digitalizáció könnyebben hozzáférhetővé teszi az információt, és egyben lehetővé teszi a termékek és szolgáltatások elérését, valamint jóval egyszerűbb folyamatokat kínál a pénz befektetéséhez.
- A kisebb összegű befektetéseket végző ügyfelek száma jelentősen nőtt. Digitális ökoszisztémánkban közel 400 000 BT Asset Management-ügyfelünk van, és közülük mintegy 65–70% havonta kisebb összegeket fektet be. Ez arra utal, hogy szokássá válik.
Az ügyfelek viselkedése a jelenlegi környezetben:
- Az elmúlt tíz évben a románok jövedelme látványosan nőtt. Az elmúlt két évben azonban a vásárlóerőt az infláció erodálta. A bérek nominálisan tovább emelkedtek, de nem tartották az árak növekedésének ütemét, különösen 2026-ban.
- Az INS legfrissebb statisztikái azt mutatják, hogy a diszkrecionális fogyasztás enyhe növekedésnek indult. A mindannyiunk által megtapasztalt helyzet miatt az emberek az elmúlt évben bizonyos kiadásokat elhalasztottak – például egy televízió, mosógép vagy más háztartási eszköz megvásárlását. Most ezek a fogyasztási kategóriák is emelkedni kezdenek.
- A pénz elhelyezésének „kosarai” közötti diverzifikáció pozitív trendet jelentett. Évről évre a legnagyobb növekedést a befektetési alapok és a nyugdíj-megtakarítások területén láttuk. A következtetésem az, hogy volt rendelkezésre álló jövedelem, amelyet nem költöttek el, és amely ilyen típusú elhelyezések felé áramlott.
- A pénzügyi edukáció fejlődésével együtt nagyobb felelősségtudat is megjelent. Az emberek egyre nagyobb hangsúlyt fektetnek a jövőbeli pénzügyi védelemre. És ez nemcsak megtakarításról, befektetésről vagy nyugdíjról szól: egyre több ügyfél köt lakás- és életbiztosítást is, hogy a váratlan helyzeteket könnyebben és felelősebben tudja kezelni.
- Úgy gondolom, az alapoknál a „borítékos módszer” érvényes a pénzügyi edukációban. Egyre többen – bár még mindig nem elegen – kezdték el alkalmazni. Pénzt tesznek félre folyószámlán, megtakarítási számlán és betétben, hogy kialakítsák a vésztartalékot. Amint ez körvonalazódik, a többi „borítékba” is elkezdenek félretenni. Úgy látom, ez a viselkedés kezd valósággá válni, és új pénzügyi szokások alakulnak ki.
Románia potenciáljáról:
- Romániában jelentős potenciál van. A befektetések terén minden 10 lejből mindössze 1 kerül olyan alternatívákba, mint a befektetési alapok, szemben a nyugati piacokon jellemző mintegy 30%-kal. A jelzáloghitelezés területén is számottevő növekedési potenciál van. Bár Romániában a tulajdonosok aránya a legmagasabb, ugyanakkor a túlzsúfolt lakások aránya is nálunk a legnagyobb, és a négyzetméterár – bár soknak érezzük az emelkedést – még mindig alacsonyabb, mint a fejlettebb piacokon.