
Dobândă fixă introductorie în primii 3 ani începând de la 5,05%. Costuri complete.
Stabilitate timp de 3 sau 5 ani pentru creditele cu dobândă fixă introductorie.
Durata creditului poate fi de până la 30 de ani.
Dobândă mai mică dacă încasezi venitul la BT.
Ai 2.000 de lei voucher pentru taxele notariale, dacă refinanțezi de la alte bănci. Se aplică T&C.
Poți lua creditul împreună cu un codebitor pentru a accesa suma necesară.
Creditul imobiliar-ipotecar
13 noiembrie 2026
LEI
300,000.00 LEI
30 ani
5.1%
Fixă în primii 3 ani, apoi variabilă
7.33%
1.629 LEI / lună
743.304 LEI
Cifrele prezentate au scop informativ și nu reprezintă oferta finală din partea BT.
Valoarea ratei lunare depinde și de parametri aleși pentru calcul (perioada de returnare, valoarea dobânzii variabile). Aceștia pot fi consultați și modificați din .
PROTECȚIE FINANCIARĂ PENTRU CREDITUL IPOTECAR
Uneori vin și zile mai grele, iar pentru momente ca acestea e bine să fii protejat. Încheie asigurarea obligatorie de locuință PAD și facultativă (Groupama), ca să stai liniștit la tine acasă.
Activează și asigurarea de viață de la Metropolitan, pentru situațiile neprevăzute. Beneficiezi de până la o lună de gratuitate.


Refinanțează creditul ipotecar la BT
Dacă ai deja un credit pentru casă la altă bancă, poți să te bucuri de condiții avantajoase și de o rată lunară mai mică prin refinanțarea la BT.


CONDIȚII DE ACORDARE CREDIT IPOTECAR
- Un avans de minimum 15% pentru creditul în lei și de minimum 20% pentru cel în euro
- Venituri salariale, pensii sau alte tipuri de venituri stabile, de minimum 3 luni
- Un comportament bun de plată
- Îndeplinirea criteriilor de eligibilitate pentru fiecare tip de credit
VEZI CE CREDIT IPOTECAR ȚI SE POTRIVEȘTE
Apartamentul viselor tale, o casa spațioasă sau un imobil eco-friendly. Vezi caracteristicile fiecărui tip de credit pentru casă și alege-l pe cel potrivit pentru tine, în funcție de planurile tale.
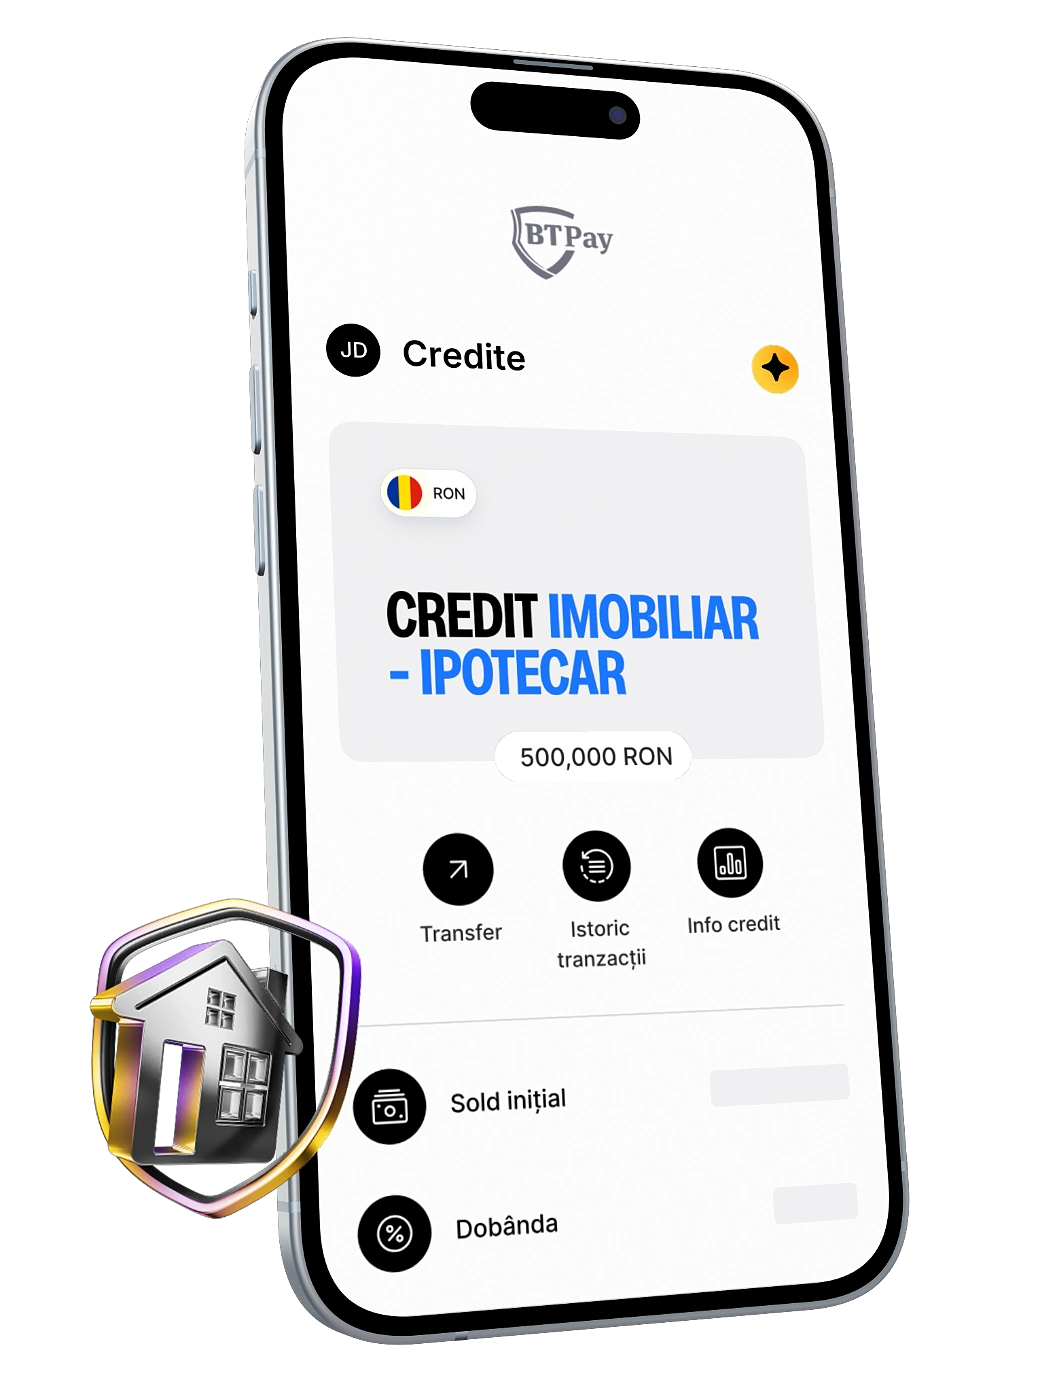
Banking 360°
Cu BT Pay, gestionarea creditului tău pentru casă devine super simplă. Ai graficul de rambursare mereu la îndemână, poți să îți vezi rapid ratele, dobândă și data următoarei rate.
Graficul de rambursare
Îl vezi în timp real și îl poți descărca când ai nevoie.
Ții evidența plăților
Îți vezi ratele, dobânda și data următoarei rate.

Preaprobare financiară credit ipotecar
Ai început să cauți casă? Minunat. Dacă alegi un credit imobiliar-ipotecar cu dobândă variabilă, poți să beneficiezi de preaprobare financiară pentru 45 de zile, timp în care poți căuta liniștit casa visată, pentru că îți iei crediul cu dobânzile și comisioanele valabile în momentul validării cererii.
AJUTOR RAPID
Asigurarea de viață îți oferă liniște și protecție pentru tine și cei dragi. În funcție de tipul poliței, acoperă riscuri precum deces sau invaliditate, iar creditul poate fi stins total sau parțial în astfel de situații.
Este un sprijin important care vine cu:
- Siguranță
- Protecție pentru familie
- Flexibilitate (opțională, dar utilă)
- Acoperire pentru riscuri majore
Da. Dacă locuința are certificat energetic clasa A, poți beneficia de o dobândă mai avantajoasă.
Este modul nostru de a încuraja locuințele eficiente energetic și de a te susține în alegerea unui imobil mai prietenos cu mediul. 🌱
Desigur. Poți rambursa creditul oricând, parțial sau integral.
Dacă ai dobândă variabilă, nu plătești comision de rambursare anticipată.
Pentru creditele de consum cu dobândă fixă, există un comision stabilit prin lege de:
➤ 1% din valoarea creditului rambursat anticipat, dacă perioada dintre rambursarea anticipată și data încetării contractului de credit este mai mare de un an;
➤ 0,5% din valoarea creditului rambursat anticipat, dacă perioada dintre rambursarea anticipată și data încetării contractului de credit nu este mai mare de un an.
E bine de știut că, în cazul rambursării anticipate parțiale, ai flexibilitatea să reduci perioada de creditare, suma lunară de plată sau ambele, atunci când bugetul îți permite. 🙂
Da, evaluarea este necesară, deoarece banca trebuie să stabilească valoarea de piață a imobilului adus în garanție.
Costul evaluării diferă în funcție de tipul imobilului și este suportat de client.
Determinarea valorii creditului depinde de condițiile de eligibilitate, veniturile tale, gradul de îndatorare și valoarea imobilului adus în garanție.
Suma finanțată poate fi de până la 85% din valoarea imobilului adus în garanție pentru creditele în RON și de până la 80% pentru creditele în EUR, în funcție de destinația achiziției, tipul imobilului adus în garanție și dacă deții și alte imobile în proprietate.
IRCC este un indice stabilit de BNR și actualizat trimestrial. Afectează doar creditele cu dobândă variabilă: dacă IRCC crește, rata crește; dacă scade, rata ta scade.
De exemplu, un IRCC de 5,5% + marja băncii de 1,9% înseamnă o dobândă totală de 7,4%. Valoarea actuală a IRCC o găsești pe site-ul BNR.
Procedura e simplă, condițiile de acordare sunt minime, iar documentația este ușor de completat! 😃
Pentru a contracta un credit de la Banca Transilvania, este necesar să îndeplinești câteva criterii de eligibilitate:
➤
- să ai venituri salariale, pensii sau alte tipuri de venituri stabile, eligibile, de minimum 3 luni;
➤ - să ai un comportament bun de plată;
➤ - să îndeplinești condițiile necesare pentru fiecare tip de credit;
➤
să dispui de un avans de minimum 15% pentru creditul în lei și de minimum 20% pentru cel în euro.
Te așteptăm în orice unitate BT pentru a obține mai multe detalii de la unul dintre colegii noștri.
Vârsta maximă depinde de tipul creditului, modalitatea de rambursare, veniturile prezentate etc.
Încadrarea pe produs și maturitatea creditului se stabilesc pe baza condițiilor de eligibilitate din reglementările interne ale Băncii Transilvania.
Analizăm fiecare caz separat, astfel încât să găsim varianta care se potrivește cel mai bine situației tale.
Da, poți, dacă optezi pentru un credit garantat cu ipotecă imobiliară.
Este necesar să ai cetățenie română și venituri obținute din contracte de muncă derulate în străinătate, pe perioadă nedeterminată, cu o vechime de minimum un an.
Pentru creditul imobiliar, avansul este obligatoriu:
➤ minimum
- 15% pentru creditele în lei;
- ➤ minimum 20% pentru creditele în euro.
Pentru achiziția unei locuințe, nu există opțiunea de credit cu avans zero.
Dacă nu ai avansul necesar în acest moment, unul dintre colegii noștri din unitățile BT te poate ajuta să explorezi alternativele disponibile.
Da, puteți accesa un credit imobiliar-ipotecar împreună cu partenerul de viață, cu condiția ca ambele persoane să îndeplinească criteriile de eligibilitate ale băncii.
În această situație, veniturile ambilor solicitanți pot fi luate în calcul la analiza creditului, ceea ce poate contribui la obținerea unei valori mai mari a creditului, cu încadrarea în condițiile de eligibilitate prevăzute de reglementările interne BT.
Da. Este obligatoriu să deții un avans de minimum 15% pentru creditul în lei și de minimum 20% pentru cel în euro.
Avansul trebuie depus în numerar sau transferat în contul de la Banca Transilvania. De asemenea, poți face dovada acestuia prin extras de cont sau ordin de plată.
Da. La contractarea creditului pot ajuta, dacă îndeplinesc condițiile de eligibilitate, partenerul/partenera de viață, soțul/soția, copiii, frații/surorile, cumnații/cumnatele și/sau părinții tăi ori părinții soțului/soției.
să fie venituri stabile și documentate.
BT acceptă o gamă largă de venituri, atât timp cât acestea au caracter permanent și pot fi dovedite. Pe lângă veniturile salariale, sunt eligibile:
➤
- pensii;
➤ - chirii;
➤ - dividende;
➤ venituri din - activități independente (PFA, profesii liberale etc.);
➤ - diurne;
➤ - rente viagere;
➤ - drepturi de proprietate intelectuală;
➤
venituri salariale obținute din străinătate etc.
Important este ca veniturile să fie stabile și documentate.
Da, dacă gradul de îndatorare rămâne în limitele legale, iar veniturile tale permit plata unei noi rate.
Analizăm fiecare situație în parte, pentru a vedea ce opțiuni ai.
Procesul durează, în medie, 2 săptămâni de la depunerea dosarului complet și include analiza creditului, evaluarea imobilului, aprobarea și semnarea la notar.
Dacă documentele sunt complete și corecte de la început, procesul poate fi mai rapid. Un consultant BT îți poate estima un termen mai precis, în funcție de situația ta.
- Semnarea
- contractului la notar. Punerea
- la dispoziție a sumei.
Pașii pentru obținerea unui credit imobiliar sunt:
➤ simularea în unitate;
➤ discuția cu un specialist;
➤ depunerea actelor;
➤ analiza juridică și financiară a dosarului;
➤ evaluarea imobilului;
➤ aprobarea finală;
➤ semnarea contractului la notar;
➤ punerea la dispoziție a sumei.
Da, poți obține o preaprobare care îți indică suma orientativă pe care o poți accesa, astfel încât să cauți locuințe potrivite bugetului tău.
Este un pas util pentru a merge la vizionări știind deja în ce buget te poți încadra. 🏠
Dacă ai inițiat un credit de nevoi personale 100% online, poți vedea statusul acestuia direct în BT Pay.
Pentru celelalte tipuri de credite, relationship managerul tău îți oferă actualizări ori de câte ori ai nevoie.
Refinanțarea este procesul de solicitare a unui nou credit prin care rambursezi anticipat creditul sau creditele existente și, eventual, rămâi cu niște bani. 😊
Refinanțarea este recomandată atunci când:
➤⠀aduce o reducere considerabilă a costurilor, fie printr-un preț mai avantajos, fie prin posibilitatea de a solicita o perioadă mai mare de creditare;
➤⠀îți dorești să comasezi mai multe credite într-unul singur, astfel încât să obții o singură rată lunară, mai mică decât toate ratele creditelor anterioare însumate.
Refinanțarea unui credit imobiliar-ipotecar înseamnă înlocuirea creditului existent cu un nou credit, contractat fie la aceeași bancă, fie la o altă bancă, în condiții mai avantajoase pentru tine.
Colegii din agențiile BT te pot ajuta atât cu informațiile de care ai nevoie, cât și cu un calcul personalizat.
Refinanțarea unui credit imobiliar-ipotecar la BT poate avea mai multe avantaje. Pe scurt, poți beneficia de:
➤ dobânzi
- competitive, care îți pot aduce o rată lunară mai mică;
➤ posibilitatea de a schimba tipul de dobândă, de la dobândă variabilă la dobândă fixă pentru o anumită perioadă sau invers;
➤ posibilitatea de a- modifica perioada de creditare;
➤ - acces la servicii digitale, astfel încât să îți poți gestiona mai ușor creditul din aplicație.
Pentru a începe procesul de refinanțare a creditului imobiliar la BT, vei avea nevoie, în principiu, de:
➤ actul
- de identitate;
➤ documentele - aferente veniturilor obținute;
➤ documentele - aferente creditului pentru care soliciți refinanțarea, de exemplu: contractul de credit, graficul de rambursare, adresa de refinanțare etc.;
➤ documentele - aferente imobilului care va fi adus în garanție.
Îți
recomandăm să soliciți, în unitățile Băncii Transilvania, lista completă a documentelor necesare pentru obținerea creditului, personalizată în funcție de profilul tău, destinația creditului și tipul imobilului adus în garanție.
Costul refinanțării unui credit ipotecar-imobiliar depinde de mai mulți factori, precum rata dobânzii, valoarea sumei rămase de rambursat și dacă refinanțezi la aceeași bancă sau la o altă bancă.
Ar trebui să ții cont de următoarele costuri:
➤ comisionul de analiză a dosarului;
➤ costul- raportului de evaluare;
➤- cheltuielile
- notariale;
➤ asigurarea imobilului;
➤ alte - cheltuieli operaționale, de exemplu, ordinul de plată condiționat.
Colegii
din unitățile BT te pot ajuta cu mai multe informații, în funcție de situația în care te afli.
Istoricul de plată contează pentru obținerea unui credit.
Un comportament bun de plată este una dintre condițiile BT pentru acordarea unui credit imobiliar.
❗ Este recomandat să discuți deschis cu un consultant BT despre istoricul tău financiar, pentru a găsi soluția potrivită pentru situația ta.
Sigur că da. 😊 BT îți oferă posibilitatea de a refinanța un credit ipotecar-imobiliar contractat chiar la Banca Transilvania.
Te așteptăm în agențiile BT pentru a discuta cu unul dintre colegii noștri, astfel încât să iei cea mai bună decizie pentru tine.
Poți refinanța creditul pe care îl ai oricând dorești. 😊
❗ Colegii din unitățile BT te pot ajuta cu o ofertă personalizată, astfel încât să poți lua decizia potrivită pentru tine.
Da, este posibil să refinanțezi un credit în euro (EUR) printr-un nou credit în lei (RON) sau invers, în funcție de situația ta financiară și de preferințele tale. BT oferă atât credite imobiliare în lei, cât și în euro.
❗ Colegii din unitățile BT te pot ajuta cu o ofertă personalizată, astfel încât să poți lua decizia potrivită pentru tine.
La refinanțare, ipoteca existentă, constituită în favoarea băncii actuale, se radiază și se constituie o nouă ipotecă în favoarea Băncii Transilvania. Această procedură se realizează prin notar și implică costuri notariale și de carte funciară.
Procesul este gestionat, în cea mai mare parte, de consilierul tău BT, însă va fi necesară prezența ta la notar pentru semnarea documentelor.
Da, creditul refinanțat poate fi contractat fie împreună cu același codebitor din creditul inițial, fie cu un codebitor diferit, în funcție de situația actuală.
Dacă situația ta financiară s-a îmbunătățit, există posibilitatea să accesezi refinanțarea și fără codebitor.
De asemenea, dacă împrumutul inițial a fost contractat împreună cu un partener, iar între timp au intervenit schimbări, precum divorțul sau separarea, refinanțarea poate fi o soluție pentru preluarea împrumutului de către unul dintre parteneri.
Alegerea este a ta. 😊
Într-un contract de credit imobiliar, poți alege între dobândă fixă pentru o anumită perioadă, apoi variabilă (doar în cazul creditelor imobiliare acordate în lei) sau dobândă variabilă pe toată perioada contractului.
Dobândă variabilă: Dobânda este stabilită în funcție de indicii de referință IRCC/EURIBOR, la care se adaugă o marjă fixă. În acest caz, pe toată durata contractului de credit, ratele vor fluctua în funcție de evoluția indicilor de referință menționați, actualizarea realizându-se trimestrial.
Dobândă fixă
- introductorie, ulterior variabilă (doar în cazul creditelor imobiliare acordate în lei): Dobânda rămâne neschimbată pentru o anumită perioadă. La expirarea acesteia, dobânda devine variabilă și este stabilită în funcție de indicele de referință IRCC, la care se adaugă marja fixă a băncii.
Consultantul tău BT îți poate explica diferențele dintre opțiuni și te poate ajuta să iei decizia potrivită pentru tine.
DE CE SĂ AMÂNI CE-ȚI DOREȘTI?
Cu creditul imobiliar BT, casa ta prinde contur mai repede decât crezi. Fie că îți cumperi prima locuință sau te muți într-un spațiu mai mare, ai sprijinul nostru de la primul pas. Condiții clare, dobândă avantajoasă și consultanță pe înțelesul tău.